Mehrere private Anlagewelten unter einem Fondsdach: So lässt sich die Grundidee eines European Long-Term Investment Fund (ELTIF) mit Multi-Asset-Ansatz beschreiben. Der seit 2024 geltende Fondsrahmen ELTIF 2.0 erleichtert Privatanlegern den Zugang, wobei vier Segmente im Fokus stehen: Private Equity, Private Debt, Infrastruktur und Immobilien. Diese Märkte folgen unterschiedlichen Zyklen und Funktionsweisen. Gemeinsam ist ihnen, dass die Investments langfristig angelegt sind und in der Regel nicht an öffentlichen Märkten gehandelt werden. Private Equity steht für Unternehmensbeteiligungen, Private Debt für privat vergebene Kredite. Infrastruktur- und Immobilienfonds finanzieren beispielsweise Energie-, Verkehrs- und Digitalprojekte, Rechenzentren oder Windparks.
Die meisten bislang in Europa zugelassenen ELTIFs konzentrieren sich auf ein einzelnes Privatmarktsegment. Das Marktbeobachtungsunternehmen Scope berücksichtigte Ende 2025 insgesamt 198 aufgelegte, vertriebene und noch nicht endfällige ELTIFs. Die größten Gruppen bildeten Private-Equity- und Private-Debt-Fonds, gefolgt von Infrastruktur- und Immobilienfonds. Daneben wächst die Zahl der Produkte, die mehrere Privatmärkte unter dem Label „Multi-Asset“ verbinden. Mit einer Zeichnung von Fondsanteilen erhalten Anleger damit Zugang zu mehreren Anlageklassen.
Einige Fonds verzichten dabei auf eine fest definierte Mindestanlage, bei anderen liegt sie zwischen 1000 und 15.000 Euro. Dafür erhalten Anleger Zugang zu einem Portfolio, das über mehrere Segmente, Strategien, Regionen und Jahrgänge diversifiziert aufgebaut ist. „Die Idee eines Multi-Asset-ELTIFs ist gut, stellt die Beratungspraxis jedoch vor große Herausforderungen“, sagt Jesco Schwarz, Head of Intermediary Client Group Deutschland und Österreich bei Neuberger Berman. Denn bei einem Multi-Asset-Fonds sollte der Berater nicht nur das Vehikel an sich erklären können, sondern auch die Gesetzmäßigkeiten der verschiedenen Privatmärkte, in die der Fonds investiert. Erläutert werden sollten zudem deren Gewichtungen, die sich unmittelbar auf das Risiko-Rendite-Profil des Fonds auswirken. So kann bspw. ein hoher Anteil von Infrastruktur und Private Debt zu einem ganz anderen Risiko- und Renditeprofil führen als ein stark von Private Equity geprägtes Produkt. Das Etikett allein sagt darüber wenig aus.
Wissen ist essenziell
Ein ELTIF ist beratungsintensiv. Das weiß auch der Gesetzgeber, denn beim Vertrieb an Privatanleger verlangt der Rechtsrahmen eine Geeignetheitsprüfung nach den Vorgaben der zweiten europäischen Finanzmarktrichtlinie (MiFID II). Daher ist es essenziell, dass Berater über Produkt- und Marktdetails im Bilde sind. Diesbezüglich stellt Schwarz jedoch ein Gefälle in der Branche fest. Um dieses zu begradigen, wurde jüngst eine ELTIF-Initiative ins Leben gerufen. Diese offene Plattform aus Akteuren der Bereiche Asset Management, Daten, Abwicklung und Kommunikation richtet sich vor allem an Intermediäre und die Medien. Ziel seien neutrale Hilfestellungen und umfassende Informationen über die noch recht junge Fondskategorie ELTIF.
Der Informationsbedarf ist auch deshalb groß, weil sich unter dem gemeinsamen Rechtsrahmen ELTIF 2.0 eine breite Palette sehr heterogener Anlageprodukte versammelt. Multi-Asset-ELTIFs unterscheiden sich zudem in Anlageklassen, Bandbreiten und Zugangswegen. Einige investieren überwiegend in Zielfonds, andere ergänzen sogenannte Secondaries, Co- oder Direktinvestments und wieder andere greifen auf konzerninterne Private-Market-Strategien zurück, die zuvor institutionellen Investoren vorbehalten waren.
Diesen Weg geht beispielsweise der JPMorgan Multi-Alternatives ELTIF. Der Fonds nutzt vor allem bestehende Strategien von J.P. Morgan Asset Management. Externe Zielfonds kommen aber infrage, wenn eine relevante Kompetenz intern nicht vorhanden ist. Nach jüngsten offiziellen Angaben umfasst das Portfolio bereits rund 300 Einzelinvestments aus acht alternativen Sektoren, darunter Transport und Immobilien im asiatisch-pazifischen Raum. Die Bandbreiten des Fonds reichen bei Infrastruktur und Transport, Private Credit sowie bei privaten Immobilien jeweils bis 50 Prozent. Private Equity ist hingegen auf 20 Prozent und börsennotierte alternative Anlagen sind auf 30 Prozent begrenzt. „Unser Ansatz sieht dabei mindestens fünf Investments mit jeweils maximal 20 Prozent Gewichtung vor, um eine breite Diversifikation sicherzustellen“, ergänzt Holger Schröm, Executive Director und Leitung Finanzdienstleister bei J.P. Morgan Asset Management. Die strategische Allokation folgt den langfristigen Kapitalmarktannahmen des Hauses; taktisch wird die Mischung vierteljährlich und bei Mittelzuflüssen überprüft, um aktuelle Marktchancen und Risikoprofile zu berücksichtigen.
Einen anderen Bauplan verfolgt der Amundi Private Markets ELTIF, dessen Portfolio Amundi Alpha Associates zusammenstellt. Für Private Equity sieht Amundi eine Spanne von 15 bis 45 Prozent vor, für Infrastruktur 20 bis 40 Prozent und für Private Debt 15 bis 25 Prozent; 5 bis 15 Prozent dienen als Liquiditätsreserve.
Zwischen 50 und 70 Prozent der Zielallokation sollen auf Secondaries entfallen, also Anteile an bestehenden Privatmarktfonds oder Portfolios, bei denen Kapitalabrufe und erste Wertentwicklungen häufig weiter fortgeschritten sind als bei neu aufgelegten Primärfonds. „Dies ist gewollt, um sowohl die J-Kurve oder den Cash Drag in der Aufbauphase zu vermeiden, aber auch um das Blind-Pool-Risiko zu minimieren, das mit Primärtransaktionen einhergeht“, erläutert Salvatore Iacangelo, Partner bei Amundi Alpha Associates. Bei der J-Kurve belasten Kosten und ausbleibende Rückflüsse zunächst die Rendite, bevor später Erträge folgen. Der hohe Secondary-Anteil soll diese Phase verkürzen. Des Weiteren sollen zehn bis 30 Prozent in Co-Investments fließen, die eine Beteiligung an einzelnen Transaktionen parallel zu einem Fondsmanager ermöglichen.
Der Natixis Multi Private Assets Navigator ist dagegen als Dachfonds konzipiert. Die Allokation folgt makroökonomischen Einschätzungen und Bandbreiten: 20 bis 80 Prozent für Private Equity, fünf bis 20 Prozent für Infrastruktur-Eigenkapital und null bis 7,5 Prozent für Immobilien-Eigenkapital. Im März strich das Team wegen des erwarteten Inflations- und Zinsdrucks die Immobilien-Zielallokation und erhöhte den Anteil erneuerbarer Infrastruktur; im Mai stärkte es die Allokation in Infrastrukturfinanzierungen gegenüber allgemeinem Private Debt. „Dies verdeutlicht die Fähigkeit des Fonds, sich an sein Umfeld anzupassen und die Einschätzungen und Analysen des Managementteams effektiv in seine Strategie umzusetzen“, erläutert Philippe Faget, Head of Private Assets bei VEGA Investment Solutions (Natixis IM)..
Die Bindungsquote des Fonds lag Ende Juni bei 76 Prozent, investiert waren rund 35 Prozent. „Diese Differenz ist auf den privaten Märkten zu erwarten, da das zugesagte Kapital über mehrere Jahre hinweg schrittweise von den zugrunde liegenden Fonds abgerufen wird“, erklärt Faget. Bis dahin bleibt ein Teil des Kapitals liquide. Langfristig sind 85 Prozent Bindungsquote und 15 Prozent struktureller Liquiditätspuffer vorgesehen. Ende Juni bestanden Zusagen gegenüber sechs Managern aus Private Debt, Infrastructure Debt, Private Equity und Infrastructure Equity. Mittelbar verteilte sich das Engagement auf mehr als 16 Sektoren, 22 Länder und etwa 200 Unternehmen und Projekte. Eine feste Obergrenze für die Zahl der Zielfonds gibt es nicht.
Je breiter das Anlageuniversum ausfällt, desto wichtiger sind Auswahlprozesse und Governance. Private Anlagen liefern seltener standardisierte und laufend verfügbare Daten als börsennotierte Wertpapiere. Zu prüfen sind Team, Strategie, Transaktionsprozess, Bewertung, operative Abläufe, Interessengleichlauf und ESG-Vorgaben. Hinzu kommen Modelle für Kapitalabrufe und Rückflüsse. Denn ein Evergreen-Fonds muss neue Zeichnungen, offene Zusagen, Ausschüttungen und Rückgaben koordinieren, obwohl ein Großteil seiner Anlagen illiquide ist.
Die strategische Steuerung und Kontrolle sind je nach Anbieter unterschiedlich organisiert. Bei Natixis entscheidet der Navigator-Anlageausschuss unter Vorsitz von Philippe Faget; der Chief Risk Officer besitzt ein Vetorecht. Ein separates Team aus sechs Senior-Analysten prüft sowohl Fonds von Natixis-Gesellschaften als auch externe Manager. Die operative Due Diligence umfasst nach Angaben des Hauses 15 Themenfelder mit mehr als 1.100 Datenpunkten. Bei J.P. Morgan liegt die Allokation ebenfalls bei einem spezialisierten Team. Amundi Alpha Associates wiederum verantwortet die Portfoliokonstruktion, legt die strategische Allokation fest und setzt die einzelnen Privatmarktstrategien ausschließlich über externe Manager um. „Unser Schwerpunkt liegt auf etablierten Fondsmanagern mit einschlägiger, nachgewiesener Erfolgsbilanz, fundiertem Fachwissen und einem praxisorientierten Ansatz zur Wertschöpfung in ihrem Sektor“, ergänzt Iacangelo. Damit verbindet das Konzept eine zentrale Portfolio-steuerung mit einer offenen Manager-auswahl.
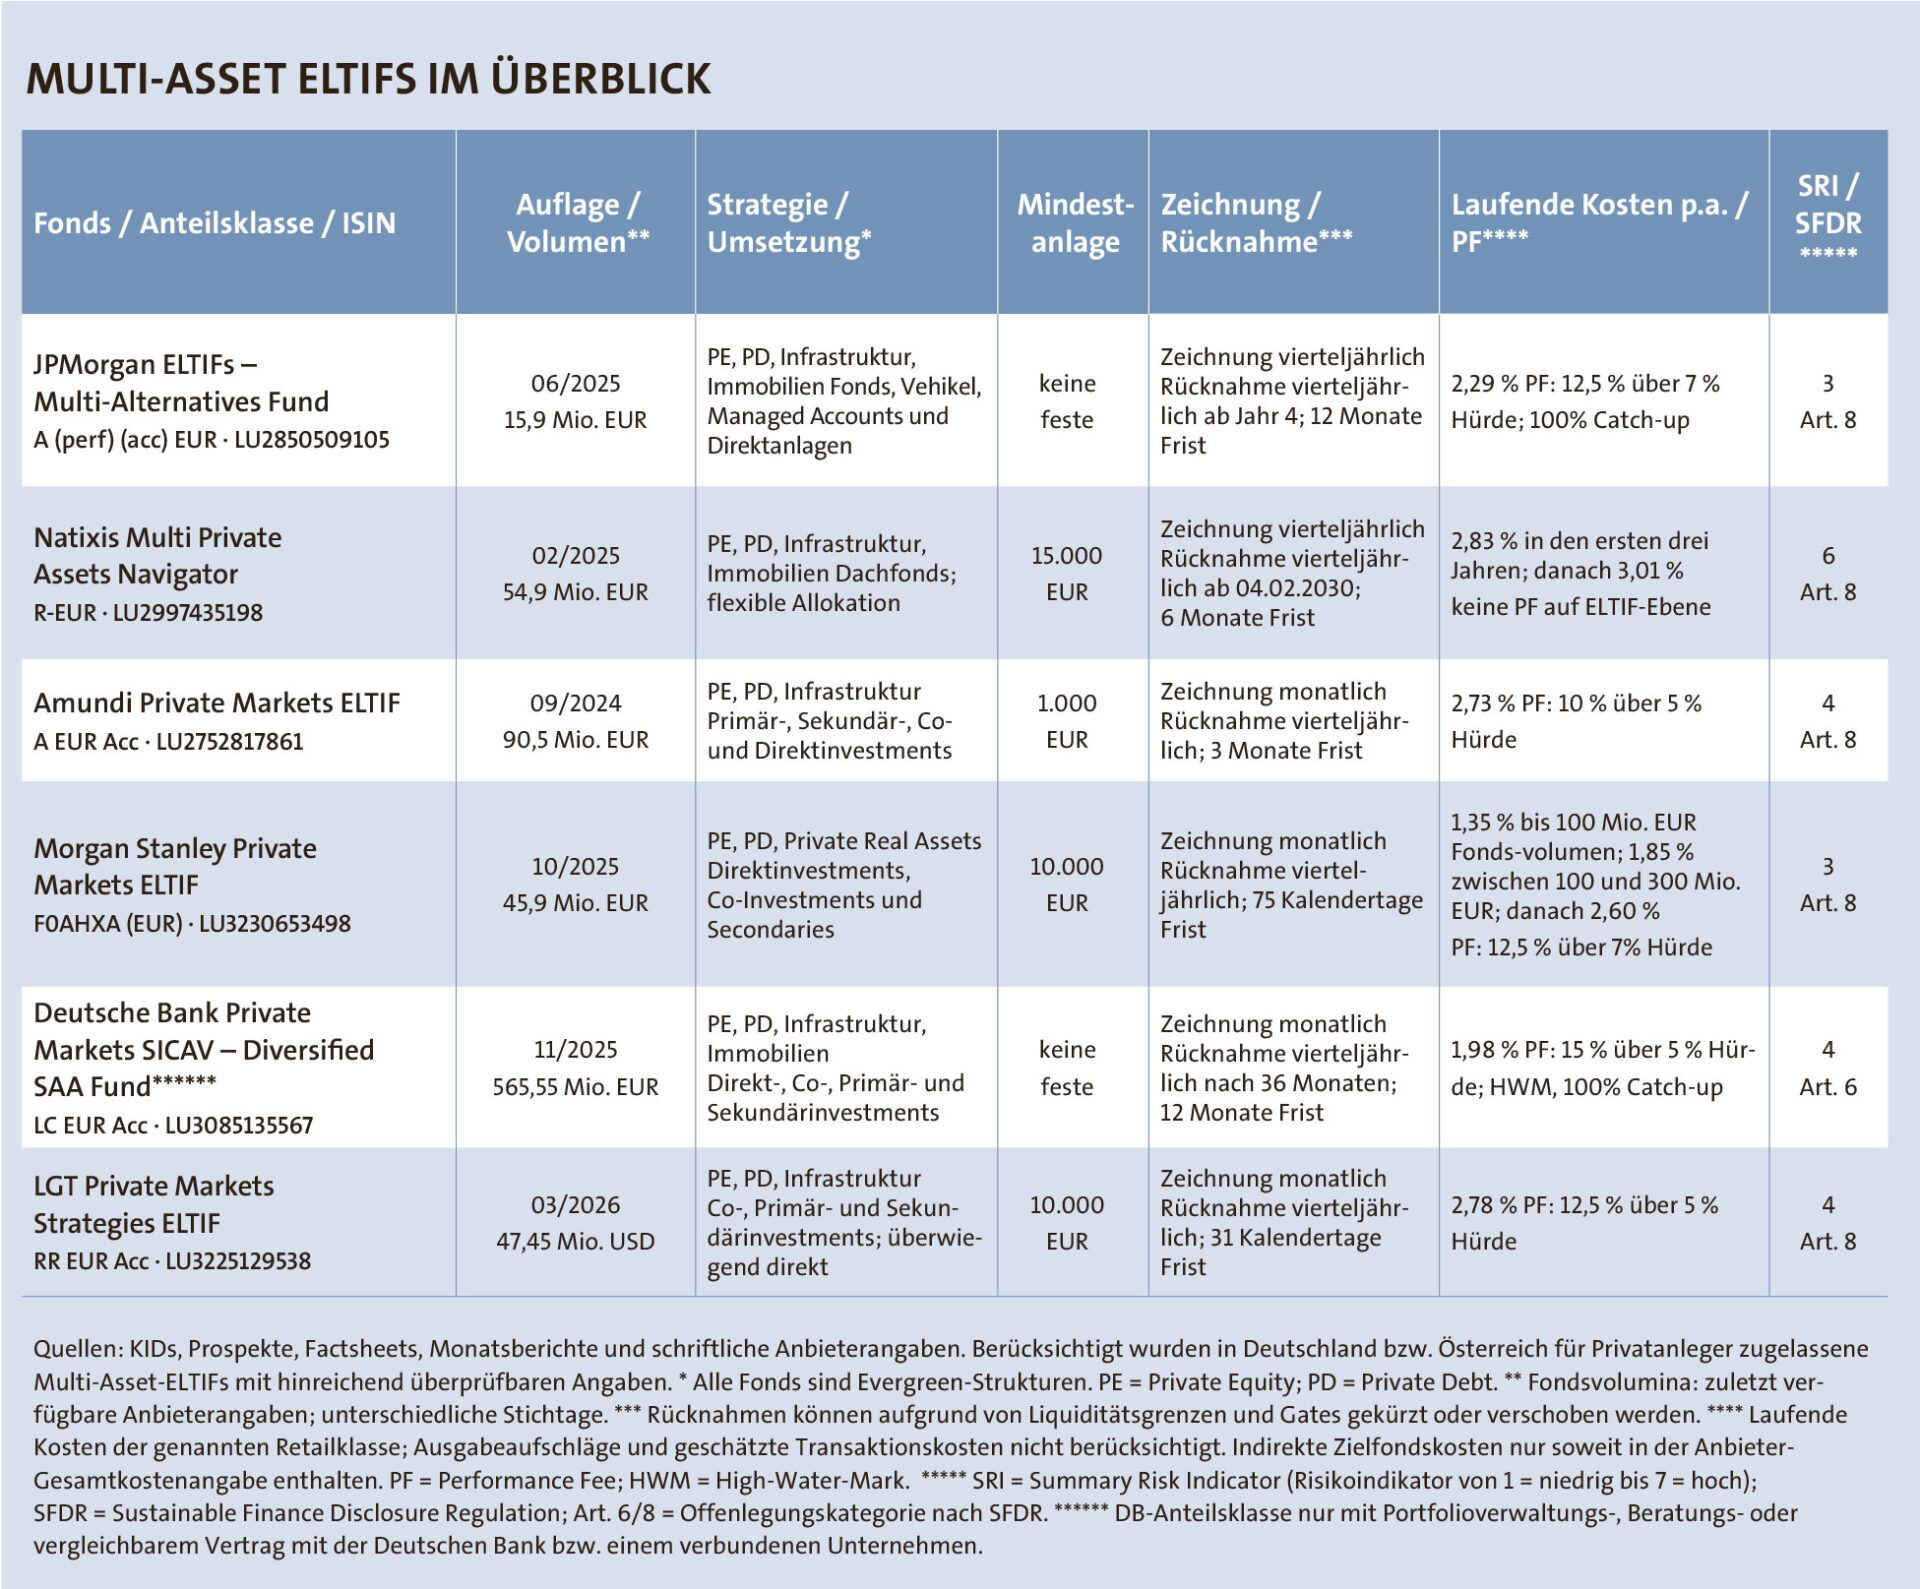 Die mehrstufige Architektur der Multi-Asset-ELTIFs spiegelt sich in den Kosten wider, die auf mehreren Ebenen entstehen. Neben Gebühren des ELTIF können Carried Interest und Transaktionskosten auf Zielfondsebene sowie erfolgsabhängige Vergütungen anfallen, deren tatsächliche Höhe oft erst im Nachhinein feststeht (siehe Fondstabelle). Eine erste Vergleichsgrundlage bieten Prospekte und Basisinformationsblätter.
Die vorgestellten Multi-Asset-ELTIFs sind alle als semiliquide Evergreen-Fonds konzipiert. Ihre Laufzeit ist unbegrenzt oder sehr lang, das Kapital aber keineswegs jederzeit verfügbar. Zeichnungen sind fortlaufend oder regelmäßig möglich und Rücknahmen meist nur zu festgelegten Terminen, häufig zum Quartalsende. Je nach Fonds gelten außerdem Sperrfristen oder Mindesthaltedauern sowie bestimmte Kündigungsfristen. Zudem können Rücknahmen durch sogenannte Gates in Prozent des Fondsvermögens oder Nettoinventarwertes begrenzt sein. Diese Regeln sind Bestandteil der Portfolioarchitektur und sollen verhindern, dass langfristige Anlagen kurzfristig verkauft werden müssen. Das kann jedoch gleichzeitig dazu führen, dass Anleger erst später als beantragt über ihr Geld verfügen können. Semiliquidität kann den langfristigen Charakter der Privatmarktanlagen nicht aufheben, sondern lediglich die begrenzten Rückgabemöglichkeiten organisieren.
Fazit
Multi-Asset-ELTIFs eröffnen mit vergleichsweise kleinen Mindestanlagen den Zugang zu mehreren Privatmarktsegmenten. Wie das Spektrum genutzt wird, hängt von der Wahl und Gewichtung der Investments und Assetklassen der ELTIFs ab. Unverzichtbar bleibt die Unterstützung des Beraters bei der Wahl des individuell passenden Anlagekonzepts – gerade angesichts der spezifischen Besonderheiten.