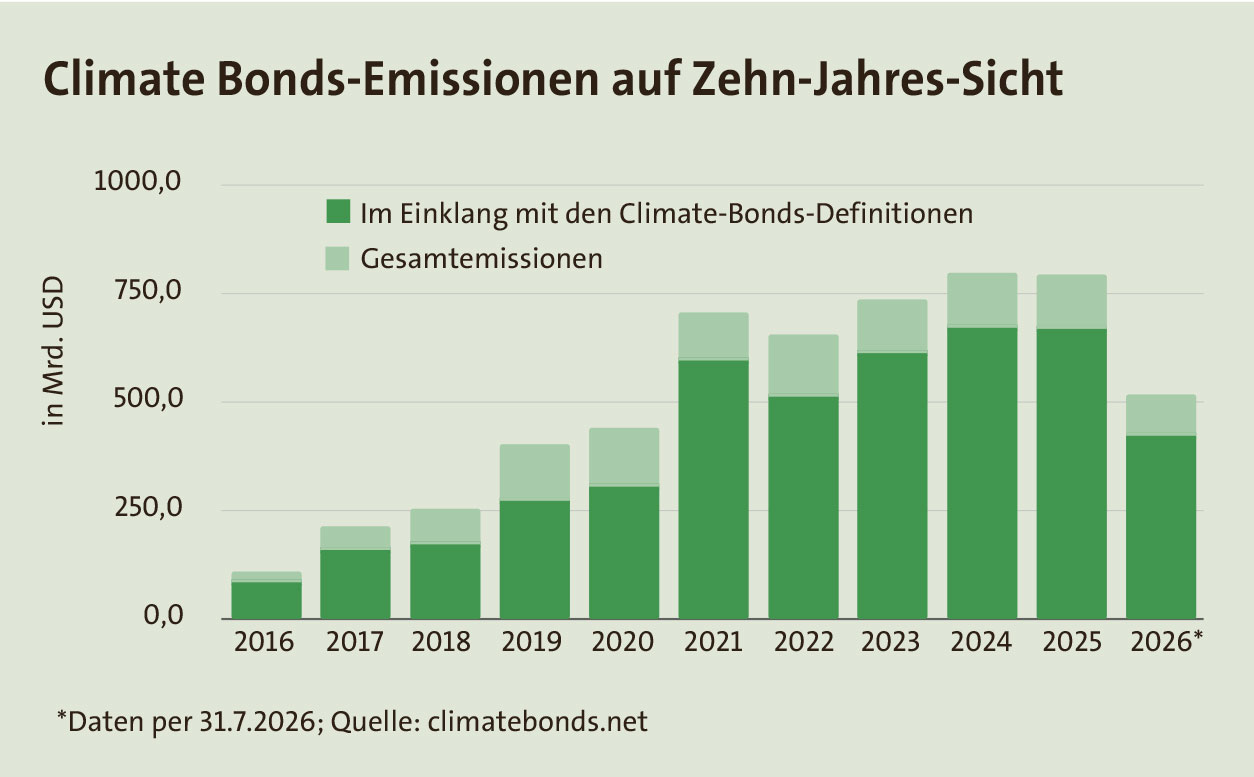
Der Markt für Green Bonds ist in den vergangenen zehn Jahren kräftig gewachsen. Nach Angaben der Climate Bonds-Initiative (CBI) summierte sich ihr kriterienkonformes Emissionsvolumen bis Ende 2025 auf mehr als vier Billionen US-Dollar. Im Gesamtjahr 2025 wurden kriterienkonforme grüne Anleihen im Volumen von 653,5 Milliarden US-Dollar begeben – das zweithöchste Jahresvolumen der CBI-Zeitreihe. Europa war zugleich der wichtigste regionale Markt: Auf die Region entfielen 45 Prozent des 2025 von der CBI als konform eingestuften nachhaltigen Anleihevolumens. Trotz dieses Wachstums bei Climate Bonds bildet das Segment Green Bonds im globalen Anleihemarkt weiterhin ein vergleichsweise kleines Segment.
„Grün“ beschreibt in erster Linie die Mittelverwendung. Nach den „Green Bond Principles“, Ausgabe Juni 2025, der International Capital Market Association (ICMA) soll ein Emittent die Projekt-Auswahl, Mittelverwendung und das Reporting offenlegen. Die freiwilligen Leitlinien verändern aber weder den Rang der Forderung noch die Bonität des Schuldners: Eine grüne Anleihe eines schwachen Emittenten bleibt ausfallgefährdet; eine lang laufende grüne Staatsanleihe bleibt zinssensitiv und die ICMA-Prinzipien stellen keine Zertifizierung dar, sondern geben eine Orientierung.
 Manche Green-Bonds-Fonds bilden einen Index nach. Solche börsengehandelten Indexfonds (Exchange-Traded Funds, kurz ETFs) bieten einen regelgebundenen, vergleichsweise günstigen Zugang, übernehmen aber die Länder-, Sektor- und Laufzeitschwerpunkte des jeweiligen Index. Auch die Nachhaltigkeitsprüfung hängt weitgehend am jeweiligen Indexanbieter. Der Xtrackers EUR Corporate Green Bond UCITS ETF 1C beispielsweise bildet den Bloomberg MSCI EUR Corporate and Agency Green Bond Index ab. Dieser umfasst auf Euro lautende Green Bonds von Unternehmen und staatlichen Agenturen mit Investment-Grade-Rating. Er schließt Emittenten nach festgelegten ESG-Kriterien aus, wird monatlich angepasst und begrenzt das Gewicht eines einzelnen Emittenten auf fünf Prozent. Die Gesamtkostenquote beträgt 0,25 Prozent, die modifizierte Duration rund 4,7 Jahre.
Im Gegensatz zu solchen passiven ETFs können aktive Manager Duration, Zinskurve, Kreditrisiko sowie Länder- und Sektorallokation eines Fonds gezielt steuern, aber sie tragen dafür auch das Auswahlrisiko. Manche prüfen vor allem Anleihe und Projekt, andere zusätzlich den Transformationspfad des Emittenten. Weitere Trennlinien verlaufen entlang der Bonität, der Ausrichtung auf Industrie- oder Schwellenländer und des Emittententyps. Das Spektrum reicht von Staaten über supranationale Organisationen und Förderbanken bis zu Finanzinstituten und anderen Unternehmen.
Die EU-Offenlegungsverordnung (Sustainable Finance Disclosure Regulation, kurz SFDR) soll Transparenz über nachhaltigkeitsbezogene Merkmale und Risiken schaffen, begründet aber keine Qualitätsklassen. Artikel 8 erfasst Produkte, die ökologische oder soziale Merkmale bewerben und Artikel 9 jene Produkte, die ein nachhaltiges Investitionsziel haben. Für Fondsnamen mit ESG- oder Nachhaltigkeitsbezug verlangt die Europäische Wertpapier- und Marktaufsichtsbehörde (ESMA) zudem grundsätzlich einen Mindestanteil von 80 Prozent an Anlagen, die den beworbenen Merkmalen oder Zielen dienen.
Drei Fonds, drei Risikoprofile
Als „Green Bond Fund of the Year“ wurde der Amundi Responsible Investing – Impact Green Bond bei den „Sustainable Debt Awards 2026“ von Environmental Finance ausgezeichnet. Gleichwohl schaffte es das globale Investment-Grade-Portfolio aufgrund einer Drei-Jahres-Performance von 3,4 Prozent per anno nicht unter die derzeit erfolgreichsten Green Bond-Fonds unseres Fondsrankings (siehe unten). Der Fonds ist nach Artikel 9 klassifiziert und nutzt als Benchmark den in Euro abgesicherten Bloomberg MSCI Global Green Bond Index. „Die formale Einstufung ist für uns eher Ausgangspunkt als automatische Klassifizierung“, sagt Alban De Faÿ, Head of Fixed Income SRI Processes and Credit Portfolio Manager bei Amundi. „Unsere Auswahl von Green Bonds kombiniert ein ESG-Screening auf Emittentenebene mit einer detaillierten Bewertung auf Ebene der Emission hinsichtlich der Verwendung der Erlöse, der erwarteten Umweltauswirkungen, der allgemeinen Transformationsstrategie des Emittenten, der Schutzmaßnahmen sowie der Qualität der Berichterstattung über die Mittelverwendung und die Auswirkungen“, erläutert der Fondsmanager. Ein Team aus fünf Spezialisten unterstützt diesen Auswahlprozess. Abgelehnt werden können Anleihen etwa dann, wenn die finanzierten Projekte wesentliche ökologische oder soziale Risiken aufweisen oder das ESG-Profil des Emittenten nicht zu den erklärten Zielen passt. Die ausgewählten Anleihen werden anschließend über die gesamte Laufzeit überwacht. Hinzu kommt der fortlaufende Dialog mit den Emittenten.
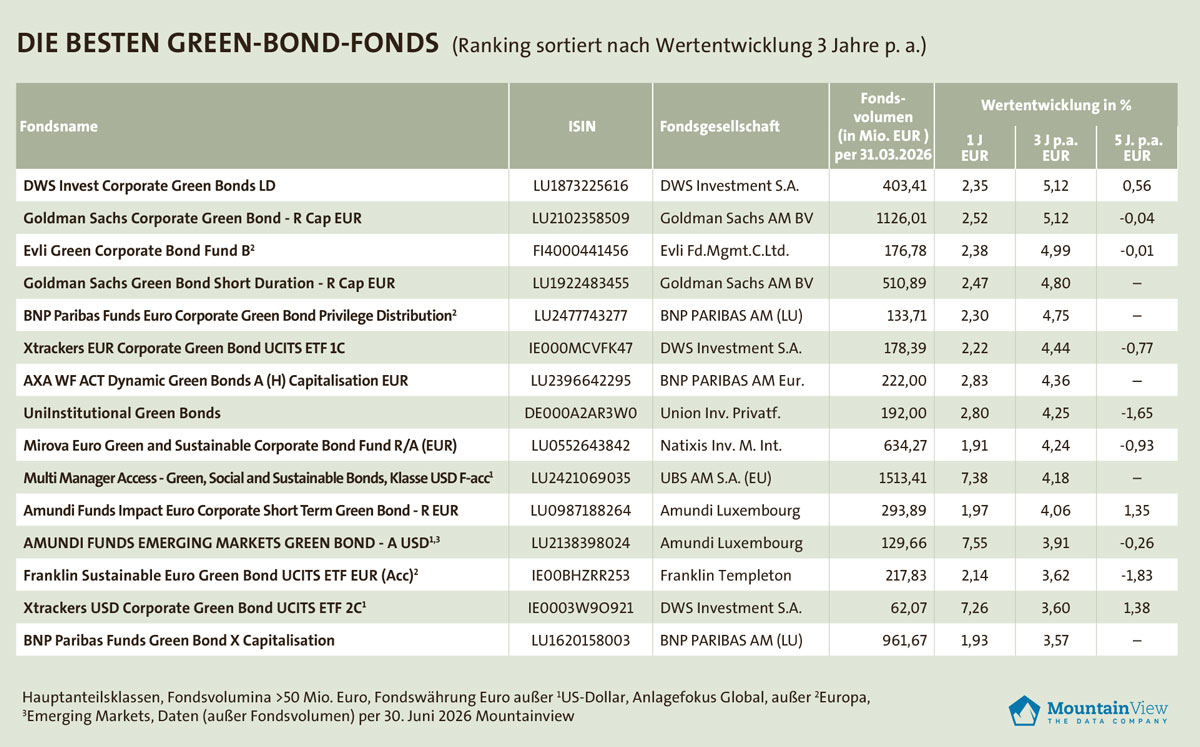
Ende Juli 2026 verwaltete der Teilfonds fast 1,3 Milliarden Euro in 252 Anleihen von 144 Emittenten. Das Durchschnittsrating lag bei BBB+, die Rendite bis zur Fälligkeit bei 3,98 Prozent. Die modifizierte Duration des Portfolios betrug 6,23 Jahre. Vereinfacht bedeutet das: Steigt das Marktzinsniveau um einen Prozentpunkt, kann der Anteilspreis bei unveränderten Kreditaufschlägen zunächst um rund sechs Prozent fallen. Laufende Erträge und Veränderungen der Kreditaufschläge können die tatsächliche Wertentwicklung jedoch abmildern oder verstärken. Für die Retail-Anteilklasse des Fonds werden laufende Verwaltungs- und Betriebskosten von 1,13 Prozent sowie geschätzte Transaktionskosten von 0,10 Prozent ausgewiesen.
unternehmensanleihen gefragt
Ganz anders aufgestellt ist folgendes flexibel ausgerichtetes und auf Unternehmensanleihen konzentriertes Vehikel: Der AXA WF ACT Dynamic Green Bonds A (H) Capitalisation EUR, verwaltet von BNP Paribas Asset Management Europe, verfolgt einen flexiblen globalen Ansatz ohne Referenzindex. Mindestens 75 Prozent fließen in Green Bonds und Sustainability Bonds. Bis zu 49 Prozent dürfen unterhalb von Investment Grade investiert sein. Unabhängig davon kann der Fonds bis zu 50 Prozent in Anleihen von Emittenten aus Schwellenländern anlegen. Zulässig sind zudem nachrangige, ewige und bedingte Pflichtwandelanleihen. „Der Fonds ist derzeit eher konservativ in Hochzinsanleihen engagiert, was sowohl die engen Bewertungen als auch das unsichere Umfeld widerspiegelt“, sagt Johann Plé, Senior Portfolio Manager Fixed Income bei BNP Paribas Asset Management. Das Hochzinsengagement bestehe vor allem aus nachrangigen Papieren von Investment-Grade-Emittenten und einzelnen Schwellenländer-Staatsanleihen. „Staatsanleihen aus Schwellenländern bieten weiterhin eine gute Kombination aus attraktiver Bewertung und starkem Diversifizierungsvorteil“, führt Johann Plé aus. Der Artikel 9-Fonds verwaltete Ende Juli rund 261 Millionen Euro. Für die betrachtete Anteilklasse werden laufende Kosten von 1,05 Prozent und geschätzte Transaktionskosten von 0,02 Prozent ausgewiesen.
Als aktueller Rankingsieger setzt der DWS Invest Corporate Green Bonds LD auf grüne Unternehmensanleihen weltweit. Mindestens 80 Prozent des Vermögens müssen in Green Bonds und mindestens 80 Prozent in Investment-Grade-Papiere investiert sein; Hochzinsanleihen sind auf 20 Prozent begrenzt. Nicht auf Euro lautende Anleihen werden abgesichert. „Wir verlassen uns nicht allein auf das Green-Bond-Label“, sagt Fondsmanager Bernhard Birkhäuser. Entscheidend sei, dass sowohl die Anleihe als auch der Emittent den Anforderungen entsprechen. „Eine formal grüne Unternehmensanleihe kann für uns nicht investierbar sein, wenn die Mittelverwendung nicht ausreichend klar ist, die Projekte keinen überzeugenden ökologischen Nutzen haben oder der Emittent unsere Mindeststandards nicht erfüllt“, erläutert Birkhäuser. Bei Unternehmen ließen sich der ökologische Beitrag häufig direkter nachvollziehen als bei staatlichen Emittenten. Zugleich biete der Unternehmensanleihenmarkt mehr Ansatzpunkte, um Bewertungsunterschiede zu nutzen, da sich Bonität, Kapitalstruktur, Geschäftsmodell und Bewertung bei Unternehmen oft stärker unterscheiden als bei staatlichen oder staatsnahen Emittenten. Ende Juli verwaltete der Artikel-9-Fonds 383,8 Millionen Euro; die Duration betrug 4,7 Jahre, die ausgewiesene Rendite 4,2 Prozent. Für die LD-Anteilklasse werden laufende Kosten von 0,78 Prozent und Transaktionskosten von 0,02 Prozent genannt.
Kurzfristig bestimmen Zinsen, Inflation und Kreditaufschläge die Entwicklung der Fonds. Steigende Marktrenditen belasten vor allem lang laufende Anleihen; sinkende Renditen ermöglichen dort umgekehrt die stärksten Kursgewinne. Kupons bieten jedoch wieder mehr Puffer als in der Nullzins-phase.
Auf dieses Umfeld reagieren die Fondsmanager mit unterschiedlichen Positionierungen und Anlageschwerpunkten: Amundi sieht derzeit bei Euro-Investment-Grade-Anleihen, insbesondere im Finanzsektor, das attraktivste Rendite-Risiko-Verhältnis. Der Fonds hält sein Durationsengagement weitgehend aufrecht, bleibt wegen der Verschuldungsdebatte aber am langen Ende vorsichtig.
Ende August waren nach Einschätzung Johann Plés am kurzen Ende bereits zwei EZB-Zinserhöhungen binnen sechs Monaten eingepreist. Wegen der höheren laufenden Verzinsung bevorzugt er für den von BNP Paribas Asset Management verwalteten Fonds weiterhin das kurze Ende der Zinskurve. Angesichts hoher Haushaltsdefizite und des großen Emissionsangebots bleibt er am langen Ende defensiv positioniert.
Die DWS sieht derzeit die besten Chancen vor allem in Bereichen, die unmittelbar mit der Energiewende verbunden sind. Dazu zählen insbesondere Stromnetze: Elektrifizierung, erneuerbare Energien und Versorgungssicherheit erfordern erhebliche Investitionen in die Infrastruktur, während viele Emittenten in diesem Bereich über relativ robuste Geschäftsmodelle verfügen. Risiken liegen aus Sicht des Hauses in steigenden Investitionskosten, regulatorischen Anforderungen und der Kredittragfähigkeit ehrgeiziger Transformationspläne.
Mittelfristig stützt der Kapitalbedarf von Staaten, Kommunen und Unternehmen für erneuerbare Energien, Stromnetze, energieeffiziente Gebäude, emissionsärmere Verkehrssysteme und Klimaanpassungen das Emissionsangebot. Förderbanken und Finanzinstitute beschaffen zudem Mittel für entsprechende Kredite. So dominieren bspw. bei dem AXA-Fonds unter den größten Einzelpositionen grüne Staatsanleihen Spaniens, Italiens, Belgiens und Frankreichs. Zu den gewichtigsten Emittenten des DWS-Fonds gehören unter anderem MTR, BayernLB, Gecina, Amprion und East Japan Railway.
steigendes marktvolumen
Das Marktvolumen wächst, aber es wächst nicht geradlinig, sondern schwankt mit Investitions- und Refinanzierungsplänen sowie den Bedingungen am Kapitalmarkt. Mehr als 400 neue Emittenten zählte die CBI 2025 am nachhaltigen Anleihemarkt, wodurch sich das Anlageuniversum deutlich verbreitert.
Zugleich beeinflusst das Verhältnis von Angebot und Nachfrage die Bewertung. Übersteigt das Angebot die Nachfrage, müssen neue Anleihen häufig mit höheren Renditen platziert werden; vergleichbare umlaufende Titel können an Wert verlieren. Bei einem Nachfrageüberhang kann dagegen ein „Greenium“ entstehen: Der Green Bond bietet dann eine niedrigere Rendite als eine vergleichbare konventionelle Anleihe. Neben der Bewertung spielt auch die Handelbarkeit der Anleihen eine Rolle. Große Benchmarkanleihen sind meist leichter handelbar als kleinere Unternehmens- oder Schwellenländeremissionen. In Stressphasen können größere Abstände zwischen Kauf- und Verkaufskursen (Geld-Brief-Spannen) die Verkäufe verteuern.
Für nachhaltig fokussierte Anleger ergibt sich damit auch hier eine zweigeteilte Prüfung: Einerseits sind der Mindestanteil an Green Bonds, die Definition zulässiger Emissionen, die Prüfung von Projekten und Emittenten sowie die Qualität des Impact-Reportings von Bedeutung. Andererseits gilt es, Durationen, Bonitäten, Kreditaufschläge, Liquidität, Kosten und ggf. die Benchmark im Blick zu haben, da sie die Wertentwicklung stark beeinflussen können. Green-Bond-Fonds eröffnen einen gezielten Zugang zur Finanzierung von Umweltprojekten. Welcher Fonds ins eigene Portfolio passt, entscheidet sich jedoch an der Kombination aus Nachhaltigkeitsprozess und Anleiherisiko.