Genau 33 Empfehlungen beinhaltet das Reformwerk der Rentenkommission. Eine „Rosinenpickerei“ soll es nicht geben. Vielmehr sollen die Expertenvorschläge als „Gesamtkunstwerk“ übernommen werden. Ob es wirklich so kommen wird, bleibt abzuwarten. Denn die Rentenexperten haben einige „Pflöcke“ eingeschlagen – angefangen bei der Kopplung des Renteneintritts an die Lebenserwartung über den Einstieg in die Kapitalmärkte bis hin zur Einbeziehung von Selbständigen.
Neben abhängig Beschäftigten schließt das künftige „Idealbild der Alterssicherung“ laut Rentenkommission auch Selbständige, Beamte, Abgeordnete und Vorstände von Aktiengesellschaften in eine Erwerbstätigenversicherung ein. Entsprechend heißt es in der Empfehlung Nr. 22: „alle nicht obligatorisch abgesicherten Selbständigen, die ihre Tätigkeit ab einem Stichtag neu aufnehmen, (sind) verpflichtend und ohne Opt-out in die Gesetzliche Rentenversicherung (GRV) einzubeziehen“. Das bedeutet: Wer sich künftig selbständig macht und in ein berufsständisches Versorgungswerk einzahlt, bleibt außen vor. Für alle anderen fällt diese Sonderrolle weg. Sie müssen durch monatliche Rentenbeiträge Leistungsansprüche in der GRV aufbauen. Dabei sollen mit speziellen Regelungen wirtschaftliche Überlastungen der Selbständigen vermieden sowie Neugründungen nicht erschwert werden. Wie ist die Lage für bereits Selbständige ohne einen Rentenversicherungsträger im Rücken? Sie haben die Option, ohne Angabe von Gründen der GRV fernzubleiben und eigene Wege in der Altersvorsorge zu beschreiten.
Stellt sich die Frage, welche Rolle Basis- oder Rürup-Renten, die bisher einzige und daher maßgebliche Förderrente für Selbständige, in dieser neu ausgerichteten Alterssicherung spielen wird? Die Rentenkommission erwähnt sie in ihrem Reformwerk nicht. „Die Basisrente behält auch vor dem Hintergrund der aktuellen Rentenreform ihre klare Daseinsberechtigung“, sagt Dr. Andreas Kick, Geschäftsführer beim Institut für Vorsorge und Finanzplanung (IVFP). So könne das Altersvorsorgedepot für die Generation 50+ oder für Selbständige ein interessanter zusätzlicher Baustein sein. „Aufgrund der begrenzten Förder- und Beitragsvolumina wird sich eine größere Lebensstandardlücke damit bestenfalls teilweise schließen lassen“, betont Kick. Gerade für Menschen mit höherem Einkommen, dem Wunsch nach lebenslangen Alterseinkommen und zusätzlichem Absicherungsbedarf bleibt die Basisrente auch nach Einschätzung von Allianz-Experten ein wichtiger Baustein der Altersvorsorge. „Die aktuellen Reformvorschläge der Rentenkommission werden nichts daran ändern, dass die gesetzliche Rente allein nicht ausreichend sein wird und privat vorgesorgt werden muss“, sagt Maria Wagner, Teamleiterin Proposition Development bei Standard Life. Das neue Altersvorsorgedepot werde zwar grundsätzlich jedem offenstehen. Mit Blick auf die höheren Freibeträge ist die steuerliche Förderung aber gerade für Selbständige und Besserverdiener attraktiver, bestätigt Wagner und resümiert: „Aus diesem Grund gehe ich davon aus, dass die Basisrente im Vorsorgemix weiterhin eine wichtige Rolle spielen wird.“
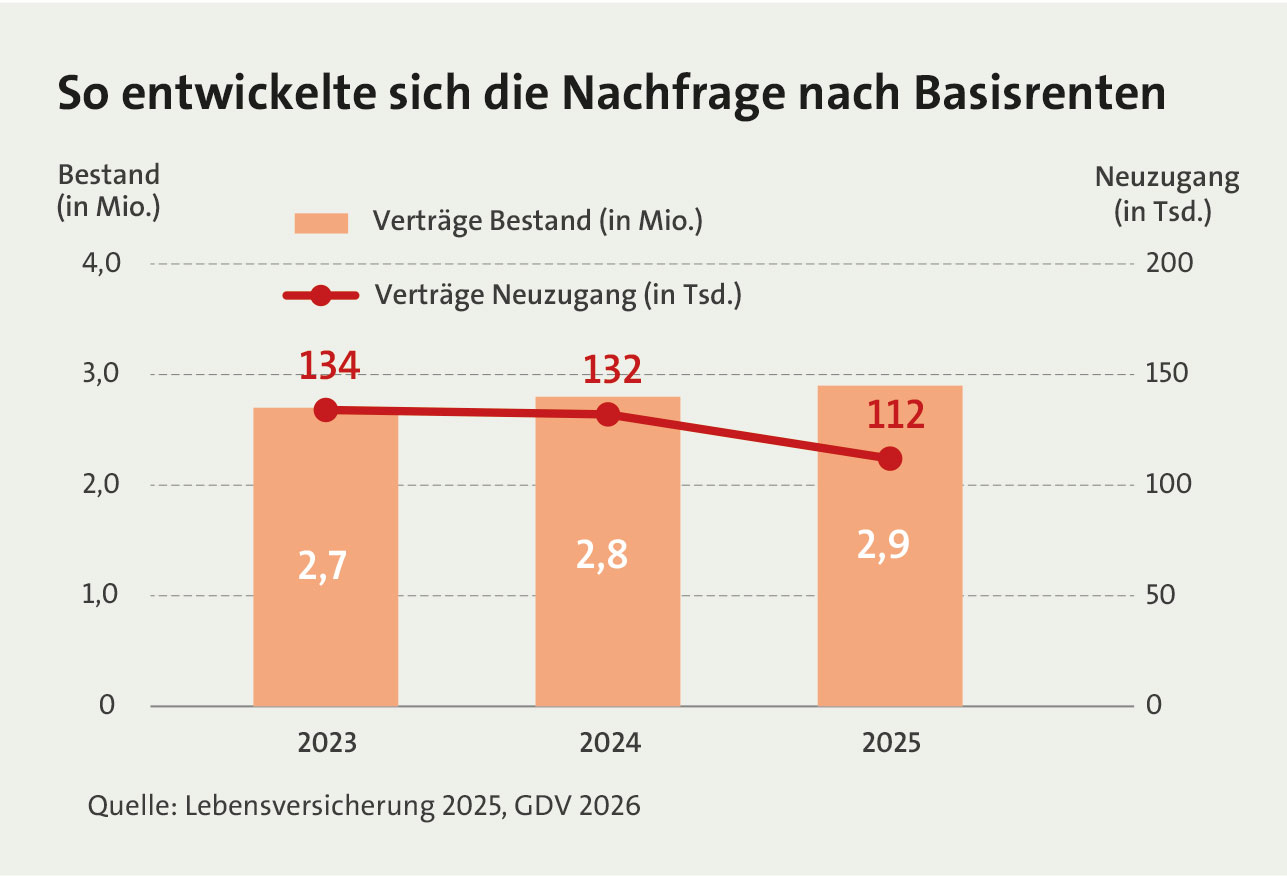 In den zurückliegenden drei Jahren stieg der Vertragsbestand stetig bis auf zuletzt 2,9 Millionen Verträge, dies allerdings bei rückläufigem Neugeschäft (siehe Grafik). Mit Blick auf die Zahl der Selbständigen, die im Jahr 2024 nach Angaben des Instituts für Mittelstandsforschung (IfM) Bonn in Deutschland bei rund 3,6 Millionen Personen liegt, müsste der Vertragsbestand angesichts der guten Fördermöglichkeiten deutlich größer sein. Dies gilt erst recht vor dem Hintergrund, dass sich die Basisrente laut Einschätzung der Experten auch besonders gut für Besserverdiener eignet. Zurückgeführt wird die Skepsis vor allem auf restriktive staatliche Vorgaben, wie die Vereinbarung einer lebenslangen monatlichen Leibrente und den fehlenden Zugriff auf das Kapital. Lediglich eine Hinterbliebenenabsicherung lässt sich ankoppeln.
Wagner verweist konkret auf Personen über einem Alter von 50 Jahren, die sich meist in ihrer Höchstverdienstphase befinden. „Sie haben frei verfügbares Kapital für eine zusätzliche Altersvorsorge und auch einen entsprechenden Bedarf für eine steuerliche Optimierung“, sagt die Standard Life-Expertin und ergänzt, dass die Basisrente in Erbfällen, bei Abfindungen oder Vorruhestandsregelungen eine sehr gute, steuerentlastende Lösung sein kann. Wagner: „Insgesamt ist bei der Basisrente das Potenzial noch lange nicht ausgeschöpft.“ Dr. Igor Radović, Chief Proposition Officer bei Canada Life, bestätigt den Vorteil, Steuern dadurch zu sparen, indem Einmalbeiträge nach finanziellen Möglichkeiten investiert werden. „Dieser Freiraum ist besonders attraktiv für Selbständige und Gutverdienende“, sagt er und ergänzt, dass beim Altersvorsorgedepot schnell der Förderrahmen ausgeschöpft ist, da hier kleinere Sparraten gefördert werden.
hohe Förderung
Mittlerweile können Basisrenten-Sparer ihren Jahresbeitrag zu 100 Prozent bis zum Höchstbetrag steuerlich als Sonderausgaben geltend machen. 2026 ist das geförderte Beitragsvolumen bei 30.826 Euro (für Ledige) und 61.652 Euro (für Verheiratete) limitiert. Zukünftig viel wichtiger: Dieser Förderrahmen wird durch etwaige Beiträge in die gesetzliche Rentenversicherung oder berufsständische Versorgungswerke geschmälert. Investiert man also in diesem Jahr bspw. 10.000 Euro in eine Basisrente, so können davon unter dem genannten Vorbehalt 10.000 Euro steuerlich abgesetzt werden. Beim aktuellen Spitzensteuersatz von 42 Prozent erhält der Sparer 4.200 Euro als Steuerersparnis zurück, rechnen IVFP-Experten vor. Folglich werden hier tatsächlich nur 5.800 Euro Jahr für Jahr an eigenem Kapital in die Basisrente investiert, der Rest kommt aus der Steuerersparnis. Wer aufgrund seiner Einkommenssituation noch den Solidaritätszuschlag entrichten muss, profitiere sogar noch stärker.
Bei der nachgelagerten Besteuerung sind die 100 Prozent hingegen noch nicht erreicht. Nach Angaben des Instituts hat der Gesetzgeber diesen Zeitpunkt im Rahmen des Wachstumschancengesetzes von 2040 auf 2058 hinausgeschoben. Dadurch ergibt sich z. B. bei einem Renteneintritt im Jahr 2028 ein Besteuerungsanteil von 85 Prozent. Das bedeutet, dass der absolute Betrag, der sich aus den 15 Prozent ergibt, dauerhaft steuerfrei ist, während der steuerpflichtige größere Teil (85 Prozent) dem individuellen Steuersatz unterliegt. Laut IVFP ist das ein guter Deal, weil der persönliche Steuersatz in der Rentenphase gewöhnlich deutlich niedriger ausfällt als in der Ansparphase.
Teils geringes angebot
 Wer die attraktiven Förderungen nutzen will, kann zwischen sechs Policentypen wählen, angefangen bei der klassischen bis zur fondsgebundenen Rentenversicherung ohne Garantien (siehe Grafik). Dabei verlieren die klassischen Policen wegen der geringeren Renditechancen ebenso an Bedeutung wie Comfort- und Indexpolicen. Bei den Comfort-Policen übernimmt der Versicherer die Fondsauswahl und Portfoliosteuerung, was nur auf eine begrenzte Resonanz auf Kundenseite stoße. „Bei Indexpolicen gab es dagegen in den vergangenen Jahren tatsächlich Rückzüge einzelner Anbieter“, sagt Kick. Insbesondere die Niedrigzinsphase habe die Produktmechanik belastet: Geringere Überschüsse reduzierten häufig den finanziellen Spielraum für die Indexbeteiligung. Dadurch wurden etwa Beteiligungsquoten oder Renditeobergrenzen teils deutlich eingeschränkt, sodass die Renditechancen für Kunden begrenzt waren. Mit dem gestiegenen Zinsniveau habe sich die Situation wieder verbessert, und Indexmodelle wurden weiterentwickelt.
Die Unterschiede zwischen „exzellenten“ und „sehr guten“ Tarifen liegen in einer besseren Gesamtleistung bei den Kriterien begründet. Denn bei der Basisrente sind es etwa 80, heißt es, sodass in der Regel nicht einige wenige Unterschiede, die Notensprünge ausmachen, sondern eben die Summe. „Unsere Ratings fragen keine Einzeltarife ab, sondern den jeweiligen Tarif mit all seinen Gestaltungsmöglichkeiten. Daher haben wir auch keine schlechten Tarife in unseren Ergebnissen, was oftmals missverstanden wird“, ergänzt der Geschäftsführer.
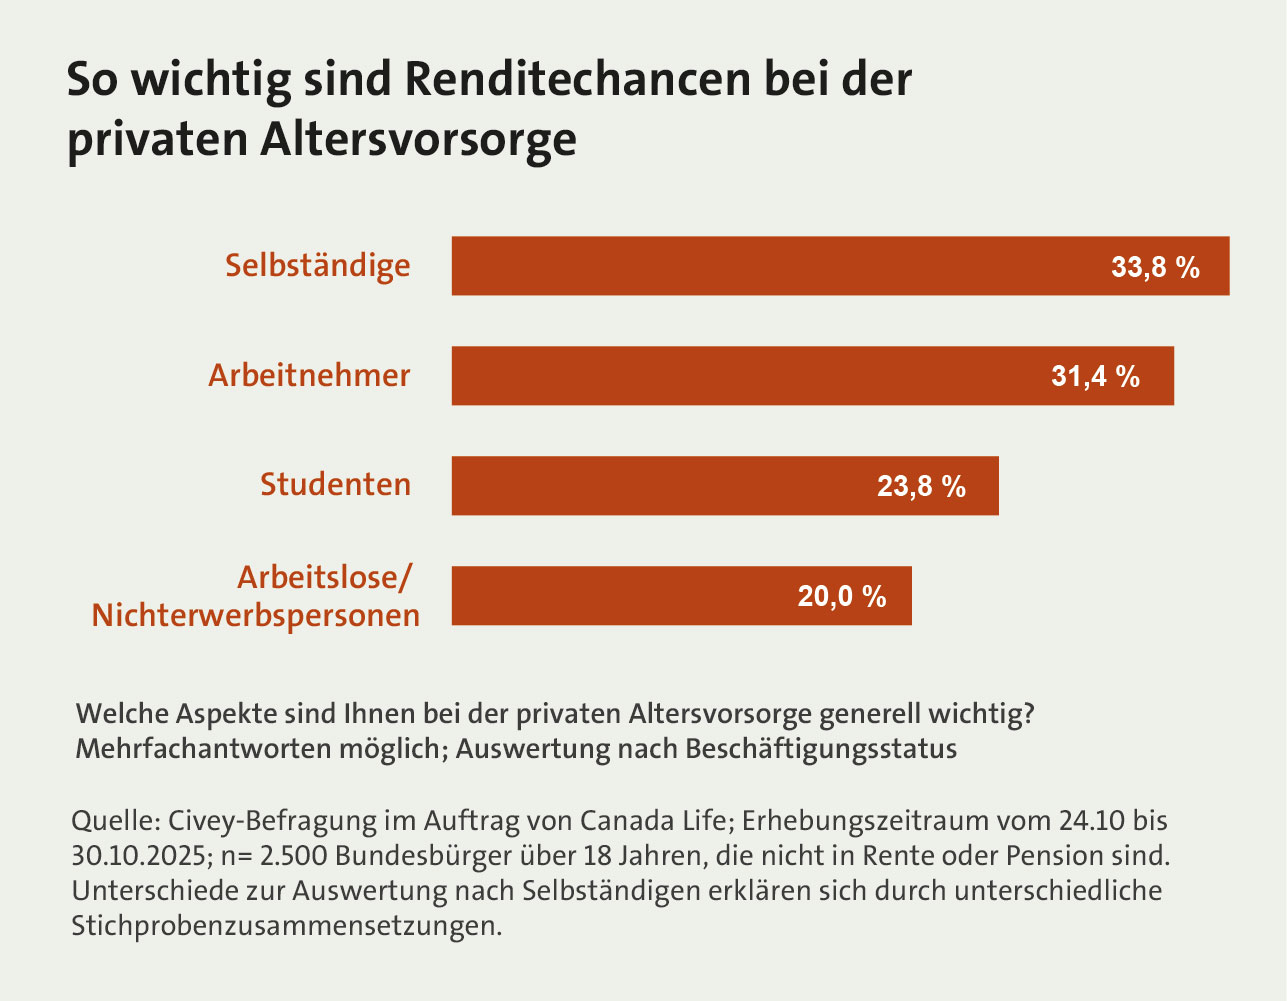
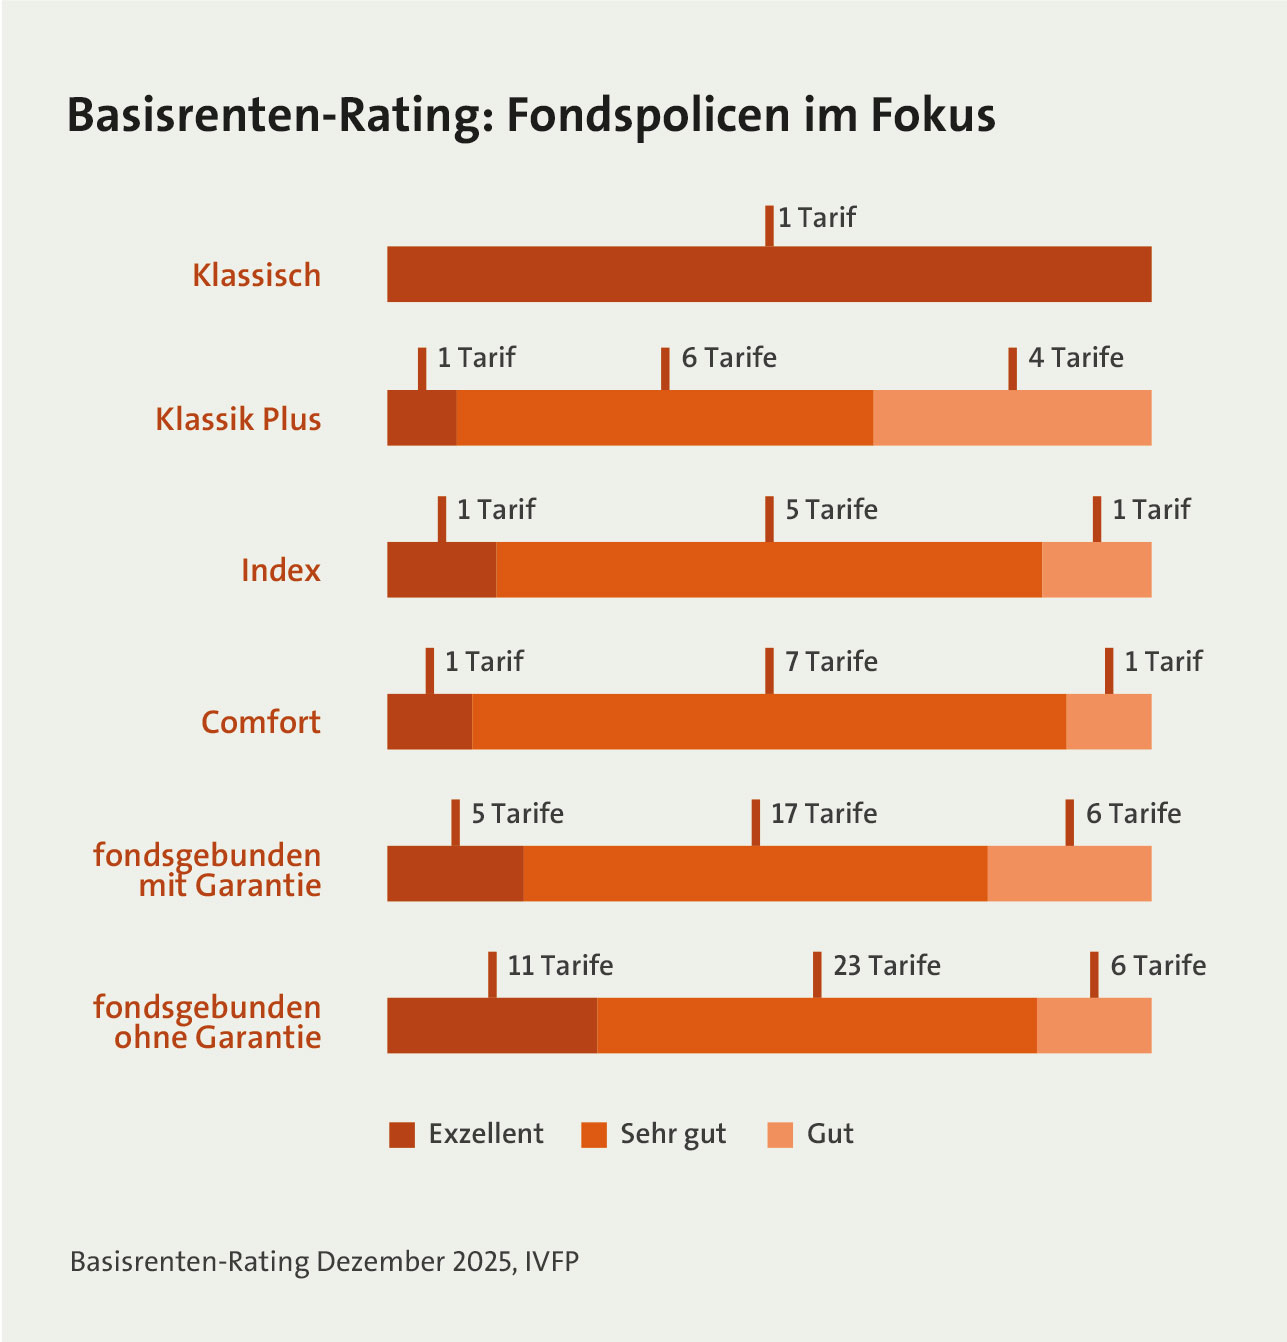 Die größte Auswahl in den beiden Top-Kategorien „exzellent“ und „sehr gut“ finden Sparer im fondsgebundenen Bereich. Das kommt nicht von ungefähr, wie eine Umfrage des Versicherers Canada Life zeigt (siehe Grafik). „Selbständige legen im Vergleich zu anderen Beschäftigungsgruppen am häufigsten Wert auf Renditechancen bei der privaten Altersvorsorge“, betont Radović.
Das IVFP hat in seinem letzten Rating den Teilbereich „Rendite“ als kundenrelevanteste Kategorie, wie es heißt, auf nunmehr 40 Prozent höher gewichtet. Neben Kostenstrukturen und Flexibilität werde bei fondsgebundenen Tarifen die Fondsqualität betrachtet. Sie umfasst insbesondere Performance und Volatilität der Fonds, Fondsauswahlbreite und Nachhaltigkeitsausrichtung. Besonders relevant sei dies für moderne Basisrenten, die renditeorientiert investieren. „Obwohl die Basisrente gesetzlich reglementiert ist, gibt es dennoch relevante Unterschiede zwischen den Produkten, gerade im Bereich der Flexibilität“, betont der IVFP-Geschäftsführer. Während bei der Dynamik nahezu alle Produkttarife fixe und/oder individualisierte Beitragssteigerungen anbieten, gibt es Unterschiede beim unbegrenzten Widerspruch der Dynamik, was nur rund 65 Prozent der Tarife ermöglichen.
Als sehr gut wird wiederum eingeordnet, dass etwa 83 Prozent der Tarife zulassen, den Rentenbeginn bis zum 85. Lebensjahr zu verschieben. Gerade angesichts steigender Lebenserwartung ist das ein relevanter Punkt. Bei Fondspolicen sollte zudem ein Ablaufmanagement im Angebot sein, sodass bspw. wie bei der AllianzBasisRente drei Jahre vor Rentenbeginn insbesondere aus Aktien- in risikoärmere Fonds umgeschichtet werden kann. Auf Wunsch wird ein digitales Rebalancing bereitgestellt, mit dem die sich im Zeitverlauf verändernde Aufteilung der Anlagebeiträge im Portfolio entsprechend den Kundenvorgaben wiederhergestellt werden kann.
Canada Life hat im Frühjahr 2026 die Fondspalette ihrer Basisrente GENERATION basic plus deutlich ausgeweitet. Hinzugekommen sind sieben ETFs und drei vermögensverwaltende Setanta Active Multi-Asset- (SAMA) Fonds, die über eine aktive Steuerung und Risikoüberwachung der Investments in drei Risikoprofilen verfügen. Außerdem haben nachhaltig ausgerichtete Sparer mit dem Fonds Renten Ökologisch II Zugriff auf eine anleihebasierte Investmentoption.
Die Standard Life-Expertin betont mit Blick auf das Fondsangebot, dass ausschließlich Clean Share Classes, also provisionsfreie Anteilsklassen, bereitgestellt werden. Attraktiv sei zudem die Beitragsbefreiung im Fall einer Berufsunfähigkeit (BU). „In dem Fall zahlen wir die Altersvorsorgebeiträge des Kunden weiter und die Altersvorsorge ist somit abgesichert“, sagt Wagner und fügt hinzu, dass für solche Fälle angeboten wird, die monatliche Sparrate mit einer stark vereinfachten Gesundheitserklärung abzusichern. Laut IVFP zählt die BU-Versicherung zu den „wahrscheinlich populärsten Zusatzversicherungen/-optionen“, die viele Versicherer bereithalten. „Diese Zusatzversicherung kann dazu beitragen, dass im Falle einer Berufsunfähigkeit während der Ansparphase die Beiträge zur Basisrente übernommen werden, damit die Altersvorsorge nicht gefährdet ist“, sagt Kick. 85 Prozent der gerateten Tarife bieten diese Möglichkeit; 77 Prozent noch die zusätzliche Option, eine BU-Rente zu erhalten.