Die Weltwirtschaft hat den schweren Angebots- und Energiepreisschock durch den Iran-Konflikt bisher besser bewältigt als erwartet. Auch das Finanzsystem zeigt sich weiterhin resilient. Dennoch bleiben die Risiken für die Finanzstabilität auf hohem Niveau. Das gedämpfte Wirtschaftswachstum, höhere Inflation und Zinsen sowie vor allem die ausgeprägte makrofinanzielle Unsicherheit wirken als Belastungsfaktoren. Die andauernden geopolitischen Konflikte und die rasanten Fortschritte im Bereich der Künstlichen Intelligenz (KI) könnten zu weiteren Schock-Ereignissen für Weltwirtschaft und Finanzsystem führen. So fasst Dr. Anja Theis vom Gesamtverband der Versicherer (GDV) die aktuelle Lage in ihrem Researchbericht „Geopolitik, KI und Staatschulden – die neuen Bruchlinien der Finanzstabilität“ zusammen.
Gleichzeitig zeigt sich die Versicherungswirtschaft weiterhin stabil, stellt demnach die Europäische Aufsichtsbehörde für das Versicherungswesen und die betriebliche Altersversorgung, kurz EIOPA, fest. Die Aufseher bescheinigen dem europäischen Versicherungssektor in ihrem Finanzstabilitätsbericht vom Juni dieses Jahres trotz der globalen Unsicherheiten eine starke Resilienz, getragen durch robuste Solvenz- und Finanzierungspositionen sowie adäquate Liquiditätspuffer. Diese könnten dazu beitragen, potenzielle Schocks aus makroökonomischen Entwicklungen zu absorbieren. Für die deutsche Versicherungswirtschaft stellt der Ausschuss für Finanzstabilität in seinem Jahresbericht vom Juli dieses Jahres die solide und stabile Solvenzlage der deutschen Versicherer heraus.
erhöhte Risikobewertungen
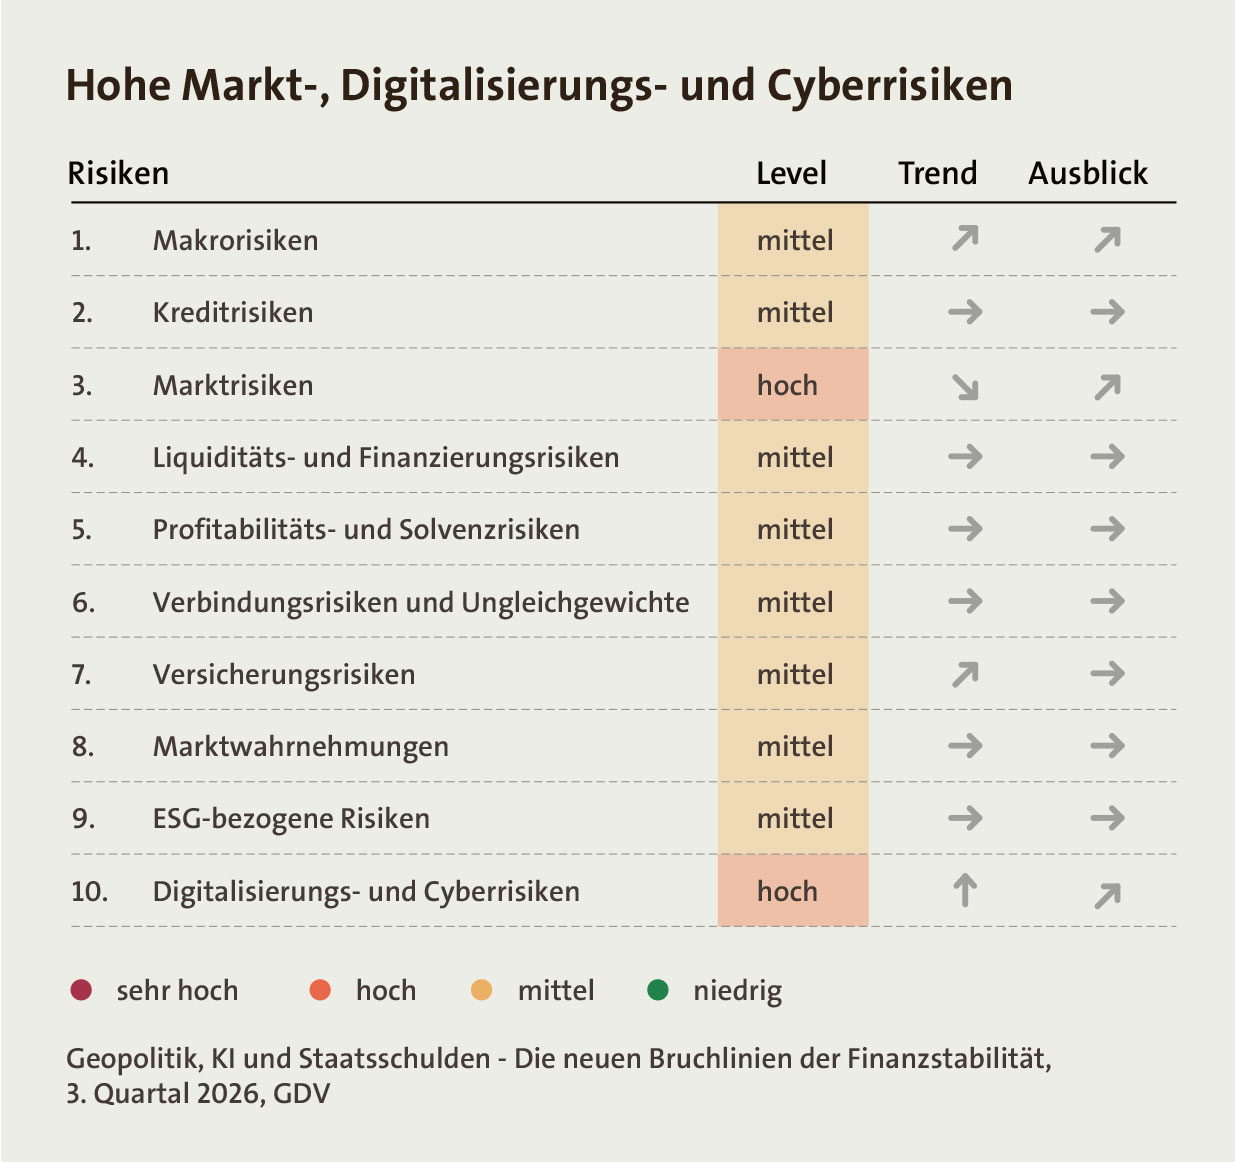 Wie ordnet die EIOPA die bestehenden Risiken für den Versicherungssektor konkret ein? Die Aufseher haben ihre Bewertung der Digitalisierungs- bzw. Cyberrisiken gegenüber dem Vorquartal von „mittel“ auf „hoch“ gesetzt, schreibt Theis in ihrem Bericht (siehe Grafik). Begründet wird dies mit dem Einsatz der leistungsfähigsten KI-Systeme, den sogenannten Frontier-KI-Modellen, geopolitischen Spannungen und erhöhtem Risikoexposure in der Cyberversicherung. Daneben werden die Marktrisiken der Versicherer nach wie vor als hoch bewertet. Seitens der Aufseher wird herausgestellt, dass sich die Risikolandschaft durch das Zusammenspiel von zyklischen Belastungen und langfristigen strukturellen Trends qualitativ verändert hat. „Die Interaktion von geopolitischen Entwicklungen, Dynamiken an den Staatsanleihe- und Kreditmärkten, dem demografischen Wandel, klimabedingten Belastungen, dem technologischen Wandel und Veränderungen in den Marktstrukturen könnte neue Kanäle für die Ausbreitung von Schocks im Finanzsystem schaffen und Stressphasen verstärken“, schreibt Theis.
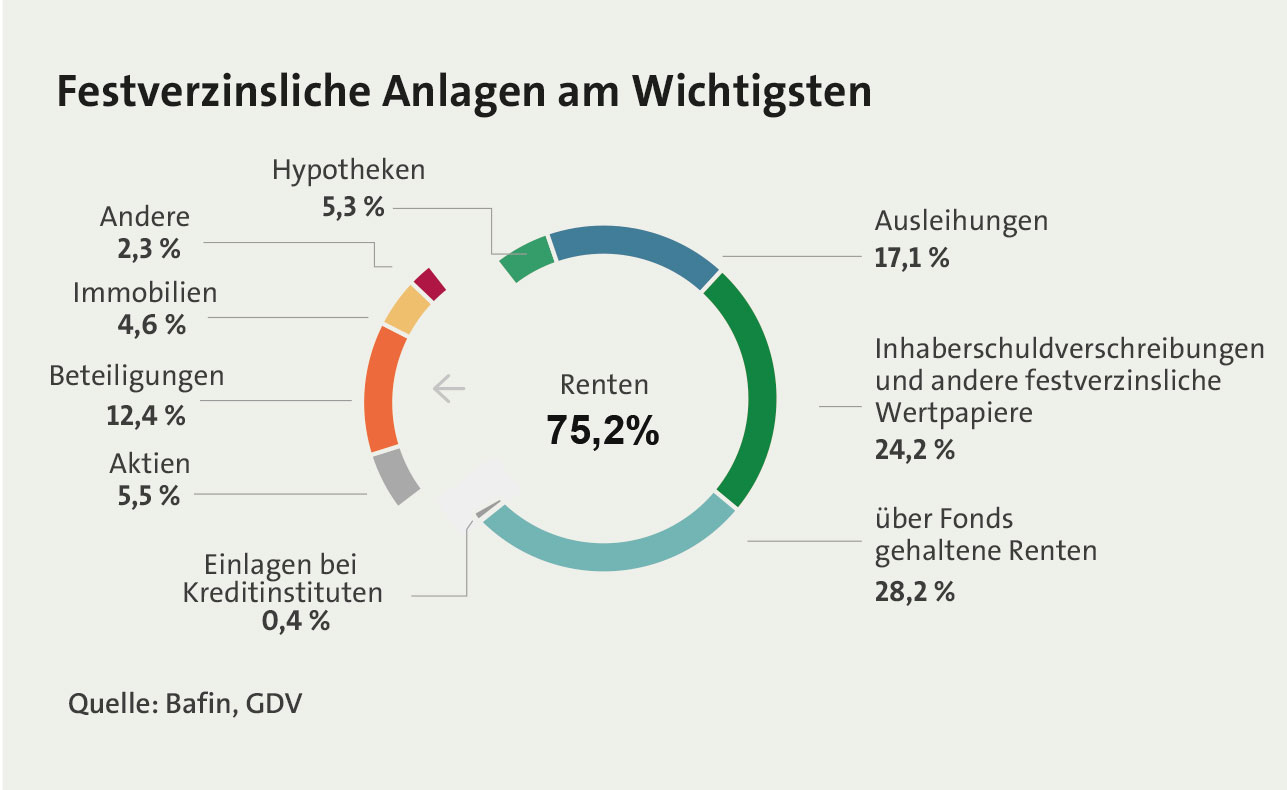
Die aktuellen geopolitischen Entwicklungen bringen für die Kapitalanlage der Versicherer sowohl negative als auch positive Effekte mit sich, stellt die GDV-Expertin fest. Zusätzliche Risiken ergeben sich durch die hohe Volatilität der Finanzmärkte in Verbindung mit den z. T. sehr hohen Asset-Bewertungen sowie die Erhöhung der Kreditrisiken durch verschlechterte Wirtschaftsaussichten und eine gestiegene makroökonomische Unsicherheit. Dagegen profitieren die Versicherer vom Anstieg des Zinsniveaus, der für Neuanlagen höhere Zinserträge ermöglicht. Per Ende 2025 dominieren bei der Kapitalanlage der deutschen Erstversicherer erwartungsgemäß festverzinsliche Anlagen im Umfang von etwa drei Vierteln (siehe Grafik). Die durchschnittliche Restlaufzeit der Kapitalanlagen der Lebensversicherer beträgt mehr als zehn Jahre. Zudem weisen 90 Prozent der Anlagen eine hohe Kreditqualität (Investment Grade) auf. Aktienanlagen machten dagegen lediglich einen Anteil von 5,5 Prozent aus, was einen Anstieg von 0,4 Prozentpunkten gegenüber dem Vorjahr bedeutet. Entsprechend sind die direkten Auswirkungen der Entwicklungen an den Aktienmärkten für die Versicherer nur von begrenzter Bedeutung.
Die Entwicklung des Zinsumfelds bleibt ein zentraler Erfolgsfaktor für die deutschen Lebensversicherer, bestätigen die Experten der Assekurata Assekuranz Rating-Agentur in ihrem diesjährigen Marktausblick zur Lebensversicherung. Im Vergleich zur langen Niedrigzinsphase bieten Neu- und Wiederanlagen weiterhin deutlich attraktivere Ertragsmöglichkeiten. Denn erstmals seit drei Jahren hat die Europäische Zentralbank (EZB) im Juni 2026 die Leitzinsen wieder erhöht; der für den geldpolitischen Kurs zentrale Einlagesatz stieg um 25 Basispunkte auf 2,25 Prozent. Allerdings sei dies nur die eine Seite der Medaille. „Höhere Zinsen stärken die Neuanlagerenditen und entlasten die Finanzierung der Garantien“, sagt Lars Heermann, Bereichsleiter Analyse und Bewertung bei Assekurata, fügt aber hinzu: „Sie belasten aber die Marktwerte bestehender Anleiheportfolios, wodurch sich die hohen stillen Lasten verfestigen würden.“ Ein solcher Effekt zeigte sich bereits zum Bilanzstichtag 2025: Die stillen Lasten der Branche erreichten mit rund 100 Milliarden Euro nahezu wieder den Höchstwert aus 2022 und schränkten damit die Ertragsflexibilität stark ein.
Als sehr robust zeigt sich laut Assekurata auch die Solvenzlage der Lebensversicherer. So lag die durchschnittliche Solvenzquote der Lebensversicherer Ende 2025 bei knapp 380 Prozent. Damit übertraf sie die aufsichtsrechtliche Mindestanforderung von 100 Prozent deutlich. Somit verfügen die Lebensversicherer über substanzielle Kapitalpuffer, um Marktvolatilität, Zinsbewegungen und versicherungstechnische Risiken abzufedern, resümieren die Experten. „Die Solvenzlage ist ein klarer Stabilitätsanker der Branche“, betont Heermann und fügt hinzu: „Eine knapp vierfache Überdeckung der Mindestanforderung ist ein klarer Beleg dafür, dass die Lebensversicherer aufsichtsrechtlich stark kapitalisiert sind.“
Nach Angaben der Analysten kann die Solvenzquote aber stark schwanken, weil sie insbesondere auf Zinsentwicklungen, Spreadveränderungen, Stornotendenzen und Veränderungen im Geschäftsprofil reagiert. Daher komme es nicht allein auf die Höhe der Quote an, sondern auch auf ihre Qualität und Nachhaltigkeit. Heermann: „Entscheidend ist, wie belastbar die Kapitalausstattung bei Stressszenarien bleibt und ob die Unternehmen ihre solide Ausgangslage in eine dauerhafte strategische Wettbewerbsfähigkeit übersetzen können.“
Laut Assekurata sollte die verbesserte Ertragslage nicht darüber hinwegtäuschen, dass viele Geschäftsmodelle auf der Kostenseite strukturell angespannt sind – und dieser Aspekt dürfte ab 2027 mit der Reform der geförderten privaten Altersvorsorge noch stärker an Bedeutung gewinnen. Denn Ziel der Reform sei es, das Fördersystem flexibler, kostengünstiger und renditestärker zu machen. Dabei ist die Öffnung der Produktlandschaft für ein Altersvorsorgedepot ohne Garantie ein zentraler Bestandteil, wobei auch lebensversicherungsförmige Garantieprodukte weiterhin förderfähig bleiben. Doch insgesamt werden die Förderungen die Vergleichbarkeit mit Depot-, Fonds- und Plattformlösungen erhöhen und neben der Anspar- auch die Rentenphase stärker in den Wettbewerb stellen. Die Folge: Wenn Kunden künftig zwischen zeitlich befristeten Auszahlplänen und lebenslangen Renten wählen können, müssen Lebensversicherer den Wert einer Leibrente verständlicher und flexibler vermitteln. „Die lebenslange Verrentung ist kein Relikt aus alten Zeiten, sondern ein Kernnutzen der Lebensversicherung“, meint Lars Heermann und ergänzt, dass sie allerdings stärker unter Erklärungsdruck gerät und daher im Kundengespräch plausibel erläutert werden muss.
DEFIZITE BEI ERLEBNIS, PREIS UND TRANSPARENZ
Hinzu kommt, dass Neobroker, Robo-Advisor und Fondsplattformen schon heute die Kundenerwartungen an Kosten, Transparenz und digitale Bedienbarkeit prägen. Hier sehen die Assekurata-Experten bei den Lebensversicherern Nachholbedarf. „Die Lebensversicherung leidet nicht an fehlendem Vorsorgebedarf, sondern an einer Erlebnis-, Preis- und Transparenzlücke gegenüber digitalen kapitalmarktnahen Angeboten“, sagt Heermann. Kunden müssten erkennen können, was sie für ihre Kosten als Gegenwert erhalten.
Außerdem weisen die Experten noch auf die Riester-Renten hin. Die Erfahrungen aus der Riester-Welt helfen den Versicherern zwar bei den Geschäftsprozessen. Zugleich sind aber mögliche Wechselimpulse zu beachten. Denn übermäßige Abflüsse könnten nicht nur die Bestandsfestigkeit der Versicherer belasten, sondern auch hohe Anforderungen an die Liquiditätssteuerung in der Kapitalanlage stellen. Trotz der insgesamt größeren finanziellen Bewegungsfreiheit ergibt sich daraus kein Automatismus für neues Wachstum. Heermann: „Die Branche muss jetzt beweisen, dass sie ihre Stärken in eine einfachere, transparentere und kapitalmarktnähere Vorsorgelogik übertragen kann.“