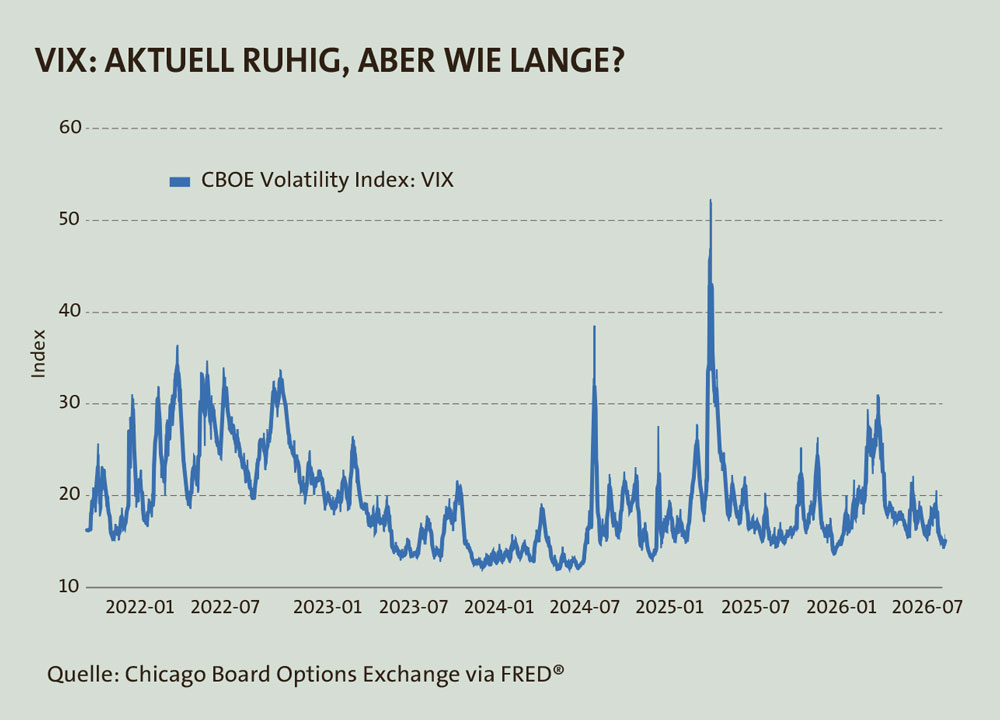
Der VIX, der die erwartete Volatilität des US-Aktienindex S&P 500 abbildet, ist in diesem Sommer deutlich zurückgegangen. Volatilität ist aber mehr als nur ein Risikomaß. Sie ist eine Art Seismograf des Marktes und zeigt, wie nervös die Marktteilnehmer sind. Steigt die implizite Volatilität, signalisiert das meist höhere Unsicherheit über die Zukunft. Gleichzeitig ist sie ein zentraler Input für Optionsmodelle und beeinflusst damit deren Preis und die Absicherungskosten.
Volatilität ist also längst nicht nur ein Angstbarometer, sondern kann für Anleger selbst zur Renditequelle werden. Über Optionsstrategien können Volatilitätsfonds auch in Marktphasen Erträge erzielen, in denen die klassische Diversifikation aus Aktien und Anleihen nicht funktioniert. Sie bieten damit eine zusätzliche, anders gelagerte Renditequelle, die weniger von der Richtung der Aktien- und Anleihemärkte abhängt. Entscheidend ist vielmehr, wie sich die erwarteten und die tatsächlich eintretenden Schwankungen entwickeln. „Die letzten Jahre und auch das bisherige Jahr 2026 zeigen beispielsweise im Vergleich zu klassischen Bond- oder High-Yield-Strategien, die vom Rendite-Risiko-Profil her sehr vergleichbar sind, die Diversifikationseffekte“, sagt Mark Ritter, Portfoliomanager des Lupus Alpha Volatility Risk-Premium.
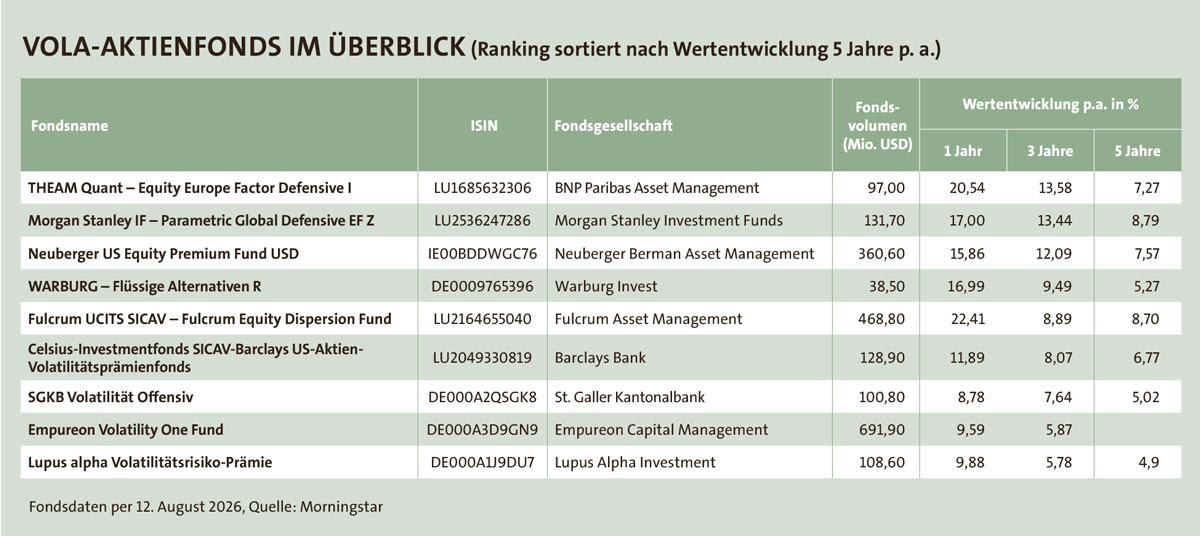
Viele Vola-Fonds wie der von Lupus Alpha oder der SGKB Volatilität Offensiv kombinieren zwei Ertragsquellen. Die Basis bilden Anleihen mit geringem Zinsänderungsrisiko, etwa kurzlaufende Euro-Anleihen mit hoher Schuldnerqualität. Hinzu kommen Erträge aus Optionsstrategien. Diese können sowohl zur Steigerung der laufenden Erträge als auch zur Begrenzung von Risiken verwendet werden. Sehr häufig kommen dabei sogenannte Short-Vola-Strategien zum Einsatz. Der Fonds übernimmt das Risiko starker Marktschwankungen und kassiert dafür eine Prämie. „Die Volatilitätsrisikoprämie funktioniert im Kern wie eine Versicherungsprämie“, erklärt Ritter. Anleger, die sich gegen Kursschwankungen absichern möchten, kaufen im Durchschnitt etwas höhere Volatilitäten, als anschließend tatsächlich realisiert werden. „Genau diese Differenz vereinnahmen wir“, so Ritter. Entscheidend ist für den Fonds daher nicht, ob der VIX hoch oder niedrig steht, sondern der Abstand zwischen der vom Markt erwarteten und der später tatsächlich realisierten Volatilität. Zwar sind die Schwankungen an den Kapitalmärkten zuletzt zurückgegangen. Gleichzeitig ist die erwartete beziehungsweise implizite Volatilität, die für die Optionsprämien relevant ist, aufgrund der häufiger auftretenden Marktverwerfungen hoch geblieben. „Durch die generell steigende Nachfrage nach Optionalität ist die Risikoprämie überdurchschnittlich hoch“, erklärt Ritter. Im Juli lag die Differenz zwischen impliziter und realisierter Volatilität bei rund fünf Prozentpunkten. Der Markt preiste damit eine deutlich höhere Schwankung ein, als anschließend tatsächlich realisiert wurde. Bleibt diese Differenz bestehen, wäre das ein günstiges Umfeld für Fonds mit Short-Vola-Strategien.
Verluste im Schadensfall
Doch wie bei Versicherungen gibt es auch bei Vola-Fonds das Risiko eines Schadensereignisses. Plötzliche Marktverwerfungen wie der Corona-Crash 2020 sind für Short-Vola-Strategien besonders problematisch. Die Fonds übernehmen über den Verkauf von Put-Optionen einen Teil des Absicherungsrisikos anderer Marktteilnehmer und kassieren dafür laufend Prämien. Fallen die Aktienkurse bei einem Crash schnell, steigen die Preise der zuvor verkauften Put-Optionen massiv. Short-Vola-Fonds können dadurch hohe Verluste erleiden – entweder durch die Glattstellung der Position oder, bei physischer Erfüllung, weil sie die zugrunde liegenden Wertpapiere zum vereinbarten Ausübungspreis übernehmen müssen.
„Gleichzeitig sind solche Ereignisse der Grund, warum es die Prämie überhaupt gibt“, so Ritter. Besonders interessant kann dabei die Phase nach einem Marktschock sein. Die Nachfrage nach Absicherung steigt dann sprunghaft, während gleichzeitig weniger Marktteilnehmer bereit sind, das Risiko zu übernehmen. „Die Prämie ist dann besonders hoch“, so Ritter. Historisch folgte auf den anfänglichen Verlust deshalb häufig eine Erholung. Der Lupus Alpha-Fonds verlor während des Corona-Crashs mit einem Schlag rund 29 Prozent an Wert, konnte diesen Rückgang aber vergleichsweise schnell wieder wettmachen. Daraus hat der Fondsanbieter Konsequenzen gezogen und eine zusätzliche Absicherungskomponente eingeführt, die gezielt auf seltene, heftige Marktverwerfungen ausgerichtet und deshalb recht günstig ist, wie Ritter betont. „Ein Rückblick auf das Jahr 2020 zeigt: Mit dieser implementierten Komponente wäre der Rückgang um bis zu 50 Prozent geringer ausgefallen.“
Um dem Crashrisiko entgegenzutreten, verbindet der SGKB Volatilität Offensiv die laufenden Prämieneinnahmen aus dem Verkauf von Puts auf Aktienindizes mit einer eingebauten Crashversicherung. Ein Teil der vereinnahmten Prämien wird regelmäßig in VIX-Calls investiert. Steigt die Volatilität in einem Börsencrash stark an, können diese Optionen deutlich an Wert gewinnen und damit einen Teil der Verluste aus den Short-Put-Positionen ausgleichen. Ein VIX-Call ist vereinfacht gesagt eine Wette auf einen starken Anstieg der Volatilität und wirkt für den Fonds wie eine Versicherung gegen extreme Marktschocks. Kommt der Crash, fallen die Aktienkurse und die Volatilität steigt, wodurch die VIX-Calls an Wert gewinnen können, während die verkauften Puts Verluste machen. „Dadurch können Verluste in Stressphasen schnell kompensiert werden, was zu abrupten – engen V-förmigen – Erholungen im Performance-Chart führt“, so Klaus Spöri, Senior Portfoliomanager des Fonds. „De facto ist das Engagement in gekauften VIX-Calls unser Black-Swan-Hedge beziehungsweise unsere Risikoversicherung.“ Mit dieser Strategie konnte die Schwankung des Fonds auf rund drei Prozent in den vergangenen drei Jahren gesenkt werden.
Neben der Optionsstrategie werden mindestens 51 Prozent des Fondsvermögens in Euro-Anleihen mit Investment-Grade-Bonität (AAA bis BBB-) als Basisportfolio gehalten. Die durchschnittliche Performance seit der Auflage des Fonds 2021 beträgt rund 7,4 Prozent pro Jahr. Ende August lag die Rendite des Bondportfolios bei rund 2,6 Prozent, das Optionsportfolio steuerte rund 3,5 Prozent bei. „Wir peilen eine Gesamtrendite im Schnitt von fünf bis sieben Prozent pro Jahr an“, so Spöri. In einem Umfeld sehr niedriger Volatilität und niedriger beziehungsweise fehlender Zinsen – wie zu Zeiten von Mario Draghi – sollte aus dem reinen Optionsteil eine Performance von rund drei Prozent möglich sein, was dann auch ungefähr der Performance des Gesamtportfolios entsprechen würde.
Index versus Einzelaktien
Eine ganz andere Herangehensweise verfolgt der Fulcrum Equity Dispersion Fund. Seine Strategie basiert auf sogenannter Equity Dispersion und nutzt den Umstand, dass sich Einzelaktien eines Index häufig deutlich anders entwickeln als der Index selbst. Entscheidend ist dabei die Differenz zwischen der Volatilität einzelner Aktien und jener des Gesamtindex. Der Fonds geht Long-Positionen auf die Volatilität einzelner Aktien ein, etwa über den Kauf von Calls oder Puts, und verkauft gleichzeitig Volatilität über Optionen auf den Index. Die Annahme: Die Einzelaktien bewegen sich stärker, während sich ihre unterschiedlichen Bewegungen im Index teilweise gegenseitig aufheben. Beispiel: Eine Aktie steigt um 20 Prozent, eine andere fällt um 20 Prozent. Die einzelnen Werte haben sich stark bewegt, der Index kann sich dagegen kaum verändert haben. Genau diese Differenz versucht die Strategie auszunutzen.
„Dispersion ist eine attraktive Diversifikationsquelle, weil sich die Faktoren, die den Unterschied zwischen der Volatilität eines Index und der Volatilität einzelner Aktien bestimmen, von den Faktoren unterscheiden, die den Aktienmarkt insgesamt treiben“, erklärt Oyetola Oyeleye von Fulcrum Asset Management. Ursachen für eine niedrige Korrelation zwischen den Aktien seien unter anderem unternehmensspezifische Risiken, etwa nach der Veröffentlichung von Geschäftszahlen, sowie Sektorrotationen. Verkaufen Anleger beispielsweise Technologieaktien und kaufen gleichzeitig Banken- oder Energiewerte, können sich einzelne Sektoren stark bewegen, ohne dass der Gesamtmarkt entsprechend ausschlägt.
Ideal sind für den Fonds daher Phasen mit niedriger realisierter Korrelation zwischen Einzelaktien bei gleichzeitig moderaten Volatilitätsniveaus. Während Corona ein sehr schwieriges Umfeld für Volatilitätsfonds war, zeigte sich im Marktrückgang 2022 die Stabilität mancher Ansätze. Trotz eines ausgeprägten Marktrückgangs war der sogenannte Implied-Realised-Spread, also der Abstand zwischen eingepreister und tatsächlich realisierter Volatilität, insgesamt leicht positiv. Während der Aktienmarkt insgesamt im ersten Halbjahr 2022 um rund 20 Prozent nachgab, legte der Fulcrum-Fonds in diesen sechs Monaten um mehr als zehn Prozent zu. Auch der Celsius Investmentfonds SICAV – Barclays US-Aktien-Volatilitätsprämienfonds, der über Varianz-Swaps eine sog. Short-Variance-Strategie verfolgt, konnte in dieser Phase zumindest leichte Gewinne erzielen. Der SGKB-Fonds verzeichnete im Vergleich zum Aktienmarkt einen moderaten Verlust von rund sechs Prozent.
Wie die Beispiele zeigen, gibt es viele Möglichkeiten, Volatilität an den Märkten zu nutzen. Entsprechend unterschiedlich sind auch die Risikoprofile. Ein Short-Vola-Fonds kann jahrelang relativ gleichmäßig verdienen und dann bei einem Crash einen heftigen Verlust erleiden. Eine Long-Vola-Strategie kann dagegen in ruhigen Märkten laufend Geld kosten, dafür aber gerade in einem Crash wertvoll werden. Dispersion wiederum hängt stärker von Korrelationen und der Streuung zwischen Einzelaktien ab.
Fazit
Insgesamt bleibt festzuhalten, dass die Schwankungsbreite von Vola-Fonds stark von der jeweiligen Strategie abhängt. Auf den ersten Blick wirken viele Volatilitätsstrategien erstaunlich stabil: Ihre annualisierte Schwankungsbreite liegt teilweise deutlich unter jener klassischer Aktienfonds. Das darf jedoch nicht mit einem entsprechend niedrigen Risiko gleichgesetzt werden. Gerade Short-Vola-Strategien können über lange Zeit sehr ruhig verlaufen und bei einem Volatilitätsschock überproportionale Verluste erleiden. Neben der Schwankungsbreite lohnt daher ein Blick auf den maximalen Drawdown und das Verhalten in Stressphasen. Der Barclays-Fonds in unserem Ranking etwa navigierte auch durch volatile Phasen vergleichsweise stabil und weist mit einem Drawdown von rund drei Prozent über fünf Jahre einen besonders niedrigen Wert auf. Bei anderen Vola-Fonds waren dagegen auch kurzfristige Verluste von 15 bis 20 Prozent zu beobachten. Gleichzeitig liegt die Volatilität der Fonds mehrheitlich in einer vergleichsweise moderaten Größenordnung von etwa fünf bis zehn Prozent über fünf Jahre. Zum Vergleich: Die Fünf-Jahres-Volatilität des MSCI World liegt bei rund 15 Prozent.
Insgesamt zeigen Vola-Aktienfonds oftmals geringere Schwankungen als herkömmliche Aktienfonds und höhere Renditechancen als Anleihefonds. Als Beimischung können sie ein Depot daher sinnvoll diversifizieren. Für Anleger stellt sich jedoch weniger die Frage, ob Volatilität attraktiv ist, sondern welches Risiko sie dafür übernehmen. Short-Vola-Strategien bieten laufende Erträge, und zwar aus Anleihen und Optionen, können aber bei Marktschocks hohe Verluste verursachen. Crash-Versicherungen wie Tail-Hedges reduzieren dieses Risiko, kosten jedoch einen Teil der laufenden Erträge. Long-Vola- und Dispersion-Strategien erschließen andere Ertragsquellen, sind dafür von bestimmten Marktbedingungen abhängig. Die richtige Vola-Strategie ist damit weniger eine Frage der höchsten Rendite als der passenden Kombination aus Ertrag, Risiko und Diversifikation.