Die Pflege sorgt mal wieder für Schlagzeilen. „Die Pflege ist akut in Not. Es herrscht Alarmstufe Rot“, warnte Ende August Oliver Blatt, Vorstandsvorsitzender des GKV-Spitzenverbandes. Der Grund: Die Ausgaben steigen demnach fast dreimal stärker als die Einnahmen. Schon im Oktober werden die Einnahmen nicht mehr reichen, um die Pflegeleistungen voll zu finanzieren, mahnt der Verband. Reflexartig folgten zwar beruhigende Stimmen aus der Bundespolitik, dass sich niemand um die Finanzierung von Pflegeleistungen sorgen müsse. Aber es zeigt einmal mehr: Die Finanzierung der Pflege läuft zusehends aus dem Ruder. Das soll sich künftig durch das „Pflegeneuordnungsgesetz“ ändern, das bisher als Referentenentwurf vorliegt.
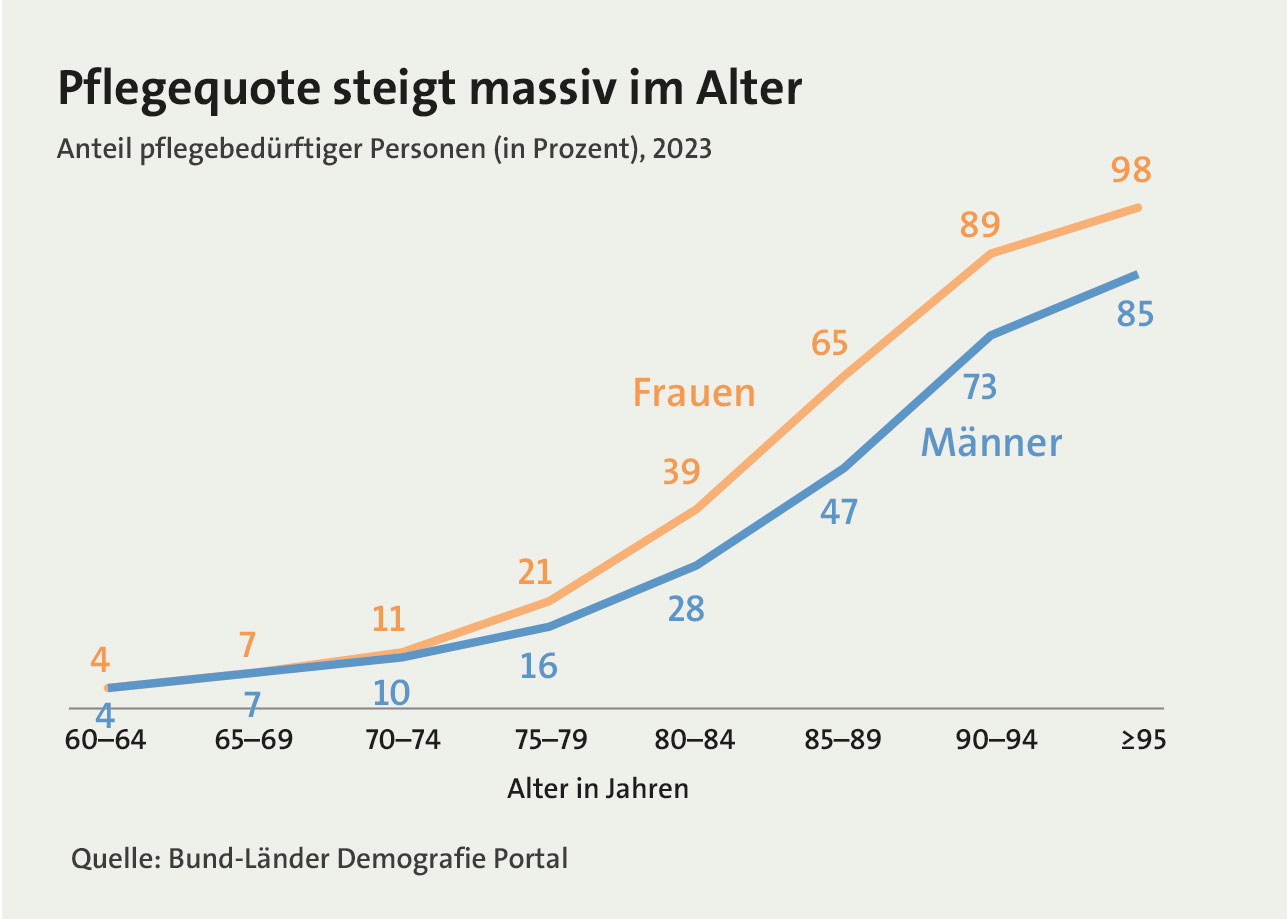
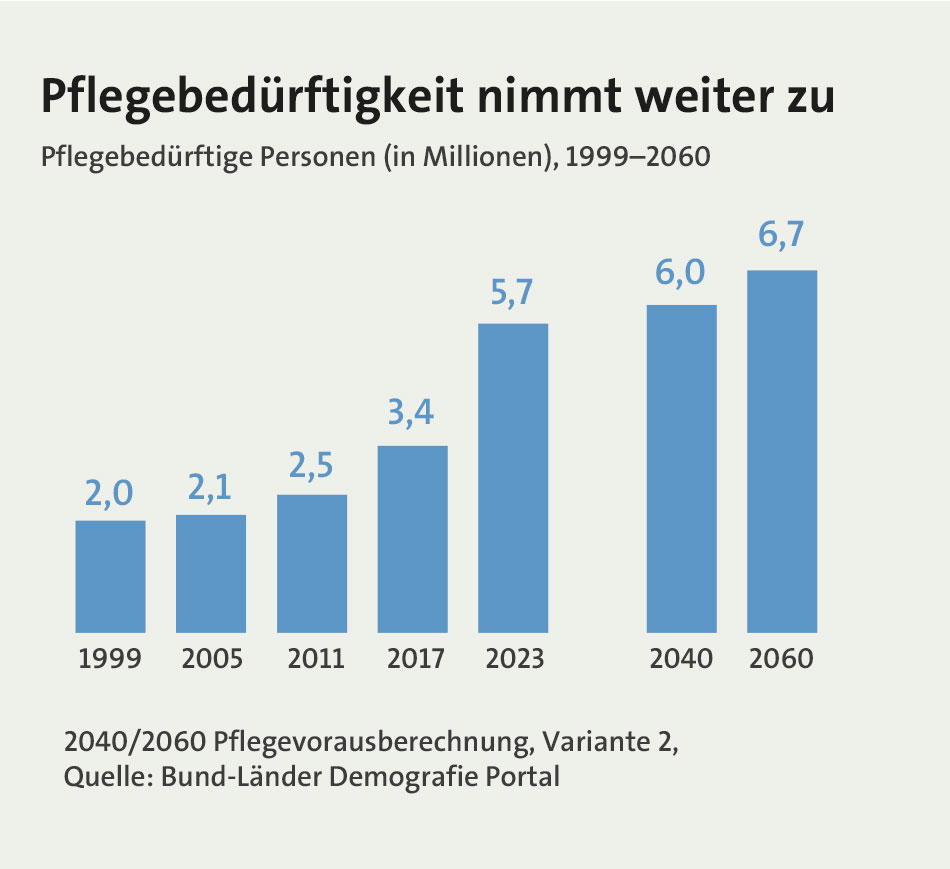 Ganz gleich, wie die Pflegereform ausfällt. Sie wird nichts daran ändern, dass die staatliche Pflegeversicherung immer nur eine Teilabsicherung darstellt. Darauf wies jüngst sogar der Bundeskanzler höchstpersönlich hin. Mit anderen Worten: Bei der Absicherung des verbleibenden Pflegerisikos sind die Verbraucher selbst gefordert. Zwei Entwicklungen untermauern das eindrücklich: Nach Berechnungen des Statistischen Bundesamtes wird die Zahl der Pflegebedürftigen in Deutschland weiter auf über sechs Millionen Menschen ansteigen (siehe Grafik). Ein wesentlicher Treiber sind die Babyboomer-Jahrgänge, die ab 2030 zunehmend die Altersgruppen mit einem höheren Pflegebedarf erreichen. Wer sich auf ein langes Leben freut, sollte sich dabei eines steigenden Pflegerisikos bewusst sein. Denn mit zunehmendem Alter erhöht sich die Pflegequote deutlich. Anders ausgedrückt: Im Alter von 60 bis 64 Jahren haben gerade einmal vier Prozent einen Pflegebedarf, was sich in einer Pflegequote von vier Prozent ausdrückt. Bei den über 85-Jährigen sind bereits 47 Prozent der Männer und 65 Prozent der Frauen pflegebedürftig (siehe Grafik).
 Pflege ist teuer. Deshalb bietet es sich für die meisten an, das Risiko Pflegebedürftigkeit über eine Versicherung abzuschließen. Der voraussichtliche Kapitalbedarf ergibt sich aus der Differenz zwischen dem persönlichen Einkommen gegenüber dem tatsächlichen Eigenanteil. Dabei ist zwischen stationärer und ambulanter Pflege zu unterscheiden. Bei häuslicher Pflege steigt der monatliche Eigenanteil laut dem Portal „pflegekosten-berechnen.de“ mit zunehmendem Pflegegrad auf bis rund 2.500 Euro an. Dieser Wert ergibt sich aus der Differenz zwischen den ambulanten Pflegekosten und dem staatlichen Pflegegeld (siehe Grafik).
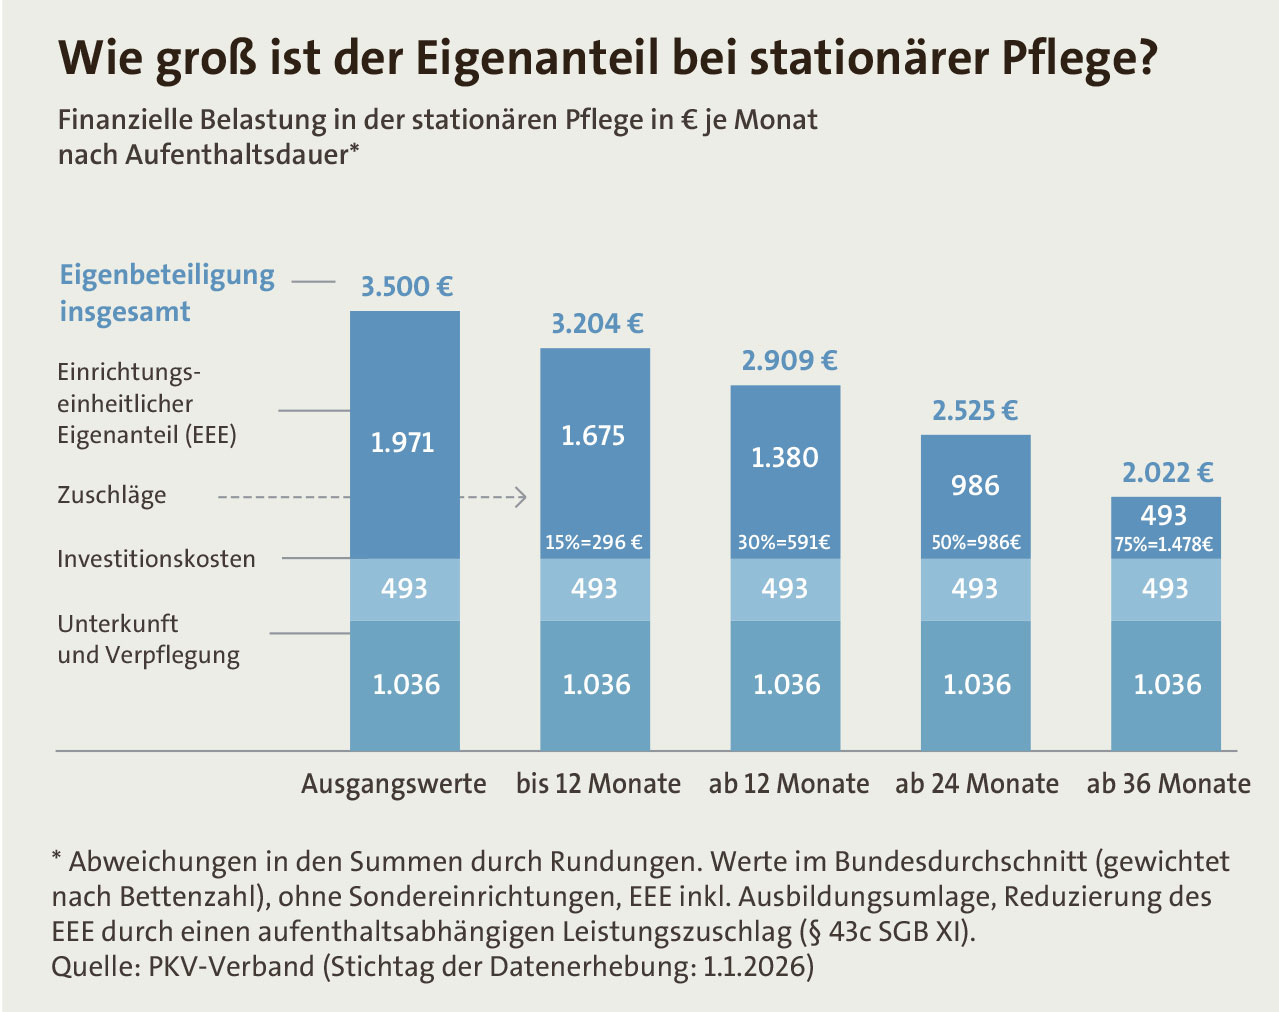 Gravierender ist die Situation bei der stationären Pflege. Dort liegt die monatliche Eigenbeteiligung bei durchschnittlich 3.500 Euro. Immerhin zahlen die Pflegekassen mit zunehmender Aufenthaltsdauer einen gestaffelten Leistungszuschlag von 15 Prozent im ersten bis 75 Prozent ab dem vierten Jahr. Bei Franke & Bornberg weist man darauf hin, dass diese Regelung nicht in Stein gemeißelt ist: „Über eine Pflegereform wird derzeit politisch diskutiert, sodass sich Zuschläge und Eigenanteile künftig anders darstellen könnten als heute. Verbraucher sollten ihre Kalkulation deshalb nicht allein auf den aktuellen Rechtsstand stützen“, sagt Christian Monke, Leitung Ratings Gesundheit und Private Risiken bei dem Analysehaus.
Bei der Absicherung des Pflegerisikos bietet der Markt verschiedene Versicherungsmodelle. Unbeliebt sind Pflegekostenpolicen. Denn ihre Deckung umfasst ausschließlich die tatsächlich entstandenen Pflegekosten, die Versicherte dem Produktanbieter durch entsprechende Rechnungen nachweisen müssen. Ebenso wenig überzeugen die sogenannten Pflege-Bahr-Policen und dies trotz einer staatlichen Förderung von 60 Euro im Jahr. Der Grund: Versicherer müssen jeder Person einen Deckungsschutz bereitstellen, ganz gleich wie alt oder krank sie ist. Diesbezügliche Risikozuschläge und Leistungsausschlüsse sind vom Gesetzgeber untersagt. Entsprechend risikolastig fällt das Versichertenkollektiv aus.
Im Fokus stehen zwei andere Versicherungsmodelle: Pflegerenten- bzw.Pflegetagegeldversicherungen, denen sich das Analysehaus Franke & Bornberg im Frühjahr 2026 gewidmet hat. Das Pflegetagegeld zahlt für jeden Tag der Pflegebedürftigkeit einen festen Betrag. Bei ambulanter Pflege steigt das Tagegeld meist mit dem Pflegegrad. Nach Angaben der Experten zahlen Heimbewohner seit 2017 unabhängig vom Pflegegrad denselben einrichtungseinheitlichen Eigenanteil, was dazu geführt hat, dass viele Tarife ab Pflegegrad 2 einen konstanten Betrag bei Pflege im Heim leisten. Bisweilen könne die Leistung auch je Pflegegrad frei gewählt werden. Zwei Trends macht das Analysehaus aus: Neuere Tarife zahlen bei Eintritt der Pflegebedürftigkeit oft einmalig 1.000 bis 15.000 Euro oder ein Vielfaches des Tagessatzes. Einzelne Anbieter ersetzen das Tagegeld durch eine Monatsleistung. „Das erleichtert den Vergleich unterschiedlicher Produktkonzepte“, sagt Michael Franke, Geschäftsführer bei dem Analysehaus.
Wesentliche Leistungsmerkmale aus Verbrauchersicht sind demnach die Dynamik, also die automatische Anpassung von Beitrag und Leistung, sowie eine kundenfreundliche Staffelung nach Pflegegraden, insbesondere bei den höheren Graden 4 und 5. Hinzu kommen Assistance-Leistungen wie die Pflegeplatzvermittlung, Leistungsausschlüsse und die finanzielle Stabilität des Anbieters. „Entscheidend ist, ab welchem Pflegegrad ein Tarif überhaupt zahlt, ob bei stationärer Pflege schon früh die volle Leistung fließt und ob eine automatische Dynamik den Schutz mit den steigenden Pflegekosten mitwachsen lässt“, sagt Monke und fügt hinzu: „Unser Mindeststandard für die Höchstnote FFF+ verlangt beispielsweise, dass ein Pflegeplatz innerhalb von 24 Stunden vermittelt wird.“
Risiko Beitragssteigerungen
Beispielsweise wird der Versicherungsschutz bei der Inter Versicherungsgruppe, die auch Top-geratete Tarife anbietet, alle drei Jahre ohne erneute Gesundheitsprüfung um die Summe der Inflationsrate der vergangenen drei Jahre, mindestens jedoch um fünf Prozent erhöht, sofern nicht widersprochen wird. „Zudem besteht die Option, zum Ende des dritten, fünften und zehnten Versicherungsjahres die Tagessätze um bis zu 20 Prozent zu erhöhen“, sagt Patrick Rymsa, Leiter Produktmanagement bei dem Versicherer. Entsprechende Beitragserhöhungen sind z. B. bei der Concordia alle fünf Jahre im Umfang des Anstiegs des Lebenshaltungskostenindex möglich.
Von gewünschten Anpassungen abgesehen, soll der Beitrag während der Vertragslaufzeit konstant bleiben. Allerdings ist auch dies nicht in Stein gemeißelt. Denn durch steigende Leistungsausgaben kann es zu Beitragserhöhungen kommen, bestätigen die Experten. „Unsere Tarife werden mit Alterungsrückstellungen kalkuliert“, sagt Rymsa und fügt hinzu: „Es werden also in jungen Jahren Rückstellungen angespart, damit es nicht zu altersbedingten Beitragssteigerungen kommt.“ Auf Nachfrage bestätigt der Experte aber, dass es dazu in der Vergangenheit mehrfach wegen steigender Leistungsausgaben, z. B. aufgrund demografiebedingt längerer Pflegedauern, gekommen ist.
Tatsächlich ist die begrenzte Planungssicherheit ein finanzielles Risiko, das Versicherte hinnehmen müssen, zumal die Pflegekosten tendenziell eher steigen. Das ist im Grunde vergleichbar mit privaten Krankenversicherungen. Bei Pflegerentenversicherungen ist das anders. „Sie werden nach den Grundsätzen der Lebensversicherung kalkuliert. Das bedeutet: Der vereinbarte Beitrag bleibt über die gesamte Laufzeit garantiert stabil“, betont Thomas Eckmüller, Leiter des Intermediärvertriebs bei der Swiss Life Lebensversicherung.
Bei der Pflegerentenversicherung, die im Pflegefall eine monatliche Zahlung leistet, treten nach Erfahrungen von Franke & Bornberg drei zusätzliche Kriterien in den Vordergrund: die Verbindlichkeit und Schnelligkeit, mit der Versicherer die Pflegebedürftigkeit anerkennen, die Beitragsbefreiung im Leistungsfall sowie Leistungsausschlüsse. Bedarfsgerecht lassen sich dabei zwei unterschiedliche Wege einschlagen: Preissensible Kunden wählen eine Worst-Case-Absicherung ab Pflegegrad 4 oder 5. Oder man entscheidet sich für einen teureren Premiumschutz ab Pflegegrad 2 oder 3. „Bereits ab Pflegegrad 1 entfällt die Beitragszahlung für die Kunden vollständig – ein echtes Differenzierungsmerkmal am Markt“, betont Eckmüller. Ab dem zweiten Pflegegrad fließe eine monatliche Pflegerente unabhängig davon, ob die Pflege im Heim oder in den eigenen vier Wänden erfolgt und ob sie von professionellen Kräften oder Angehörigen durchgeführt wird.
Außerdem hebt der Swiss Life-Experte zwei weitere Mehrwerte hervor. Während die Beiträge bei der Pflegetagegeldversicherung ersatzlos verfallen, wenn es nicht zum Leistungsfall kommt oder die Police gekündigt wird, baut die Pflegerentenversicherung einen Vertragswert auf, erläutert er und betont: „Bei einer Beitragsfreistellung entstehen beitragsfreie Leistungen, bei einer Kündigung existiert ein Rückkaufswert und im Todesfall greift ein optional vereinbarter Todesfallschutz – das Geld geht nicht verloren.“ Zudem böten gute Pflegerententarife flexible Leistungsauslöser, die weit über das oft starre System der gesetzlichen Pflegegrade hinausgehen. Eckmüller verweist auf verschiedene, unabhängige Zugangswege, wie ein ADL-Punktesystem für Aktivitäten des täglichen Lebens sowie etablierte Demenz-Skalen.
überschaubarer Markt
Laut Franke & Bornberg stellen aktuell sechs Lebensversicherer zusammen 53 Tarife zur Verfügung – von mittlerer Qualität. Knapp zwei Drittel erhalten die Note FF+ – gut. Sie stammen von IDEAL, Swiss Life und Zurich, sozusagen die Marktführer. Dass die Policen kein FFF+ oder FFF-Rating wie einige Pflegetagegeldtarife erreichen, begründet das Analysehaus damit, dass mehrere besonders wichtige Kriterien, etwa Anerkenntnis, Beitragsbefreiung im Leistungsfall oder Leistungsausschlüsse, in dem überschaubaren Markt bislang nicht auf Spitzenniveau erfüllt werden. So gibt es rund 238.000 Pflegerentenversicherungen gegenüber mehr als drei Millionen Pflegetagegeldversicherungen. Ein Hauptgrund für diese deutliche Diskrepanz dürfte im Preis liegen. „Pflegerenten werden als Produkt der Lebensversicherung oft mit einer bis zum Alter 65 oder 67 befristeten Beitragszahlung angeboten. Das lässt die Prämien gegenüber Kranken-Tarifen deutlich teurer erscheinen – dabei werden Letztere meist lebenslang bezahlt“, sagt Monke.
Die größte Herausforderung für Lebens- und Krankenversicherer bleibt es aber, das Pflegeparadox zu durchbrechen. Denn junge Menschen, für die der Versicherungsschutz kostengünstig wäre, interessieren sich nicht dafür. Das Interesse kommt erst im Alter, doch dann sind die Absicherungskosten für viele nicht mehr leistbar. „Hohe Beiträge und Vorerkrankungen sind bei fortgeschrittenem Alter kaum vermeidbar, und auch reduzierte Einstiegsvarianten ändern daran wenig, weil schon der Zugang zu einem neuen Vertrag in diesem Alter schwierig bleibt“, gibt der zuständige Leiter Ratings bei dem Analysehaus zu Bedenken.
Potenziale lassen sich eher bei jüngeren Menschen erschließen. Monke hält dies auf zwei Wegen für umsetzbar: Zum einen ermöglichen viele Versicherer einen Einstieg über Tarife, die zunächst nur einen höheren Pflegegrad abdecken, verbunden mit einem Optionsrecht, später weitere Pflegegrade ohne erneute Gesundheitsprüfung nachzuversichern. Zum anderen lasse sich mit einem niedrigeren Tagegeld starten und den Schutz über Dynamik oder Nachversicherungsgarantien nach und nach auf ein hochwertiges Niveau ausbauen. Beide Wege setzen aber eines voraus: Damit jüngere Menschen überhaupt frühzeitig in diesen Schutz einsteigen, fehlt es oft weniger am Zugang als am Problembewusstsein. „Das lässt sich nicht allein über Produkte lösen. Politik, Versicherer und Vermittler sind gleichermaßen gefragt, das Thema aus der Verdrängung zu holen“, betont der Versicherungsexperte. Dies könne durch eine klarere Kommunikation der eigenen Pflegelücke schon beim Einstieg ins Berufsleben oder bei der Familiengründung geschehen.